ทักษิณฟ้องศาลภาษีฯ ค้านสรรพากรยึดทรัพย์ซ้ำซ้อน
ทักษิณฟ้องศาลภาษีฯ ค้านสรรพากรยึดทรัพย์ซ้ำซ้อน
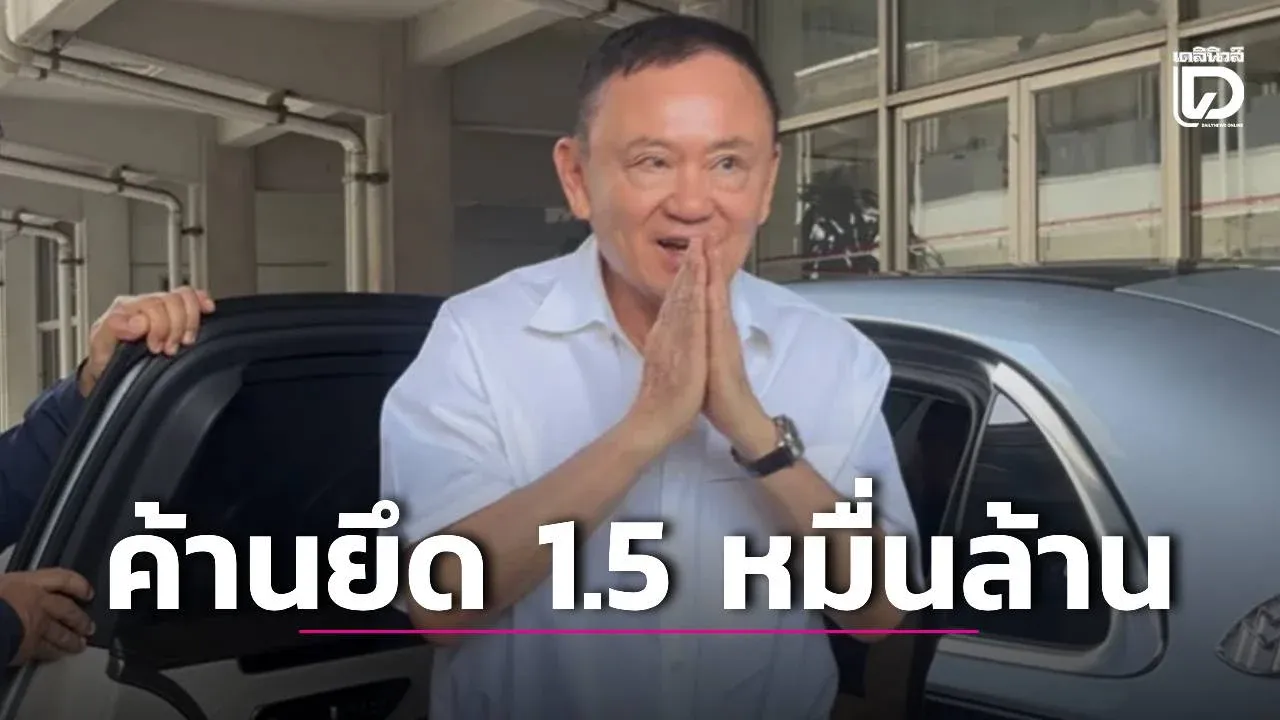
กรณี ทักษิณฟ้องศาลภาษีฯ ค้านสรรพากรยึดทรัพย์ซ้ำซ้อน กลายเป็นประเด็นที่ได้รับความสนใจอย่างต่อเนื่อง เพราะเกี่ยวข้องกับข้อพิพาทด้านภาษีจากการขายหุ้นบริษัทชินคอร์ปฯ และการบังคับคดีที่มีมูลค่าสูงถึงประมาณ 1.5 หมื่นล้านบาท เรื่องนี้ไม่ได้มีเพียงประเด็นว่าต้องชำระภาษีหรือไม่ แต่ยังเกี่ยวข้องกับการตีความว่า ทรัพย์สินหรือเงินได้ส่วนเดียวกันสามารถถูกนำไปใช้บังคับคดีซ้ำได้หรือไม่
นายวิญญัติ ชาติมนตรี ทนายความของนายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี ระบุว่า นายทักษิณไม่ได้มีเจตนาโต้แย้งหรือไม่เคารพคำพิพากษาศาลฎีกาแผนกคดีภาษีอากร แต่เห็นว่าการดำเนินการของกรมสรรพากรในเวลาต่อมาอาจเป็นการยึดและอายัดทรัพย์ซ้ำกับการบังคับคดีที่เกิดขึ้นก่อนหน้านี้ จึงจำเป็นต้องยื่นคำฟ้องต่อศาลภาษีอากรกลางเพื่อให้ศาลพิจารณาข้อเท็จจริงและข้อกฎหมายอย่างชัดเจน
เหตุผลที่ทักษิณฟ้องศาลภาษีฯ ค้านสรรพากรยึดทรัพย์ซ้ำซ้อน
ประเด็นสำคัญเริ่มจากการขายหุ้นบริษัทชินคอร์ปฯ จำนวน 329,200,000 หุ้น ให้แก่กลุ่มเทมาเส็กในปี 2549 คิดเป็นมูลค่า 15,883,900,000 บาท ศาลฎีกาแผนกคดีภาษีอากรมีคำวินิจฉัยว่า เงินจำนวนดังกล่าวถือเป็นเงินได้พึงประเมินที่ต้องนำมาคำนวณภาษีประจำปี 2549 และเห็นว่าการประเมินภาษีของกรมสรรพากรเป็นการดำเนินการที่ชอบด้วยกฎหมาย
อย่างไรก็ตาม ฝ่ายทนายความของนายทักษิณอธิบายว่า เงินได้จำนวนดังกล่าวเป็นเพียงส่วนหนึ่งของเงินที่ได้จากการขายหุ้นบริษัทชินคอร์ปฯ ทั้งหมด 1,419,490,150 หุ้น โดยหุ้นและเงินที่เกี่ยวข้องกับการขายหุ้นดังกล่าวเคยถูกศาลฎีกาแผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมืองมีคำพิพากษาให้ตกเป็นของแผ่นดินแล้ว รวมมูลค่า 46,373,687,454.70 บาท
ด้วยเหตุนี้ ฝ่ายนายทักษิณจึงเห็นว่า เมื่อเงินได้จากการขายหุ้นถูกยึดเป็นของแผ่นดินไปแล้ว ก็ไม่ควรมีทรัพย์สินหรือเงินได้ส่วนเดิมเหลืออยู่ให้กรมสรรพากรติดตามยึดหรืออายัดเพิ่มเติมอีก การดำเนินการดังกล่าวจึงถูกตั้งคำถามว่าอาจเป็นการบังคับคดีซ้ำซ้อน และเกินกว่าความรับผิดที่ควรมีตามคำพิพากษา
ประเด็นข้อพิพาทระหว่างนายทักษิณกับกรมสรรพากร
ข้อพิพาทครั้งนี้มีรายละเอียดทางกฎหมายหลายด้าน โดยเฉพาะเรื่องความสัมพันธ์ระหว่างคำพิพากษาคดีภาษีอากรกับคำพิพากษาคดีอาญาของผู้ดำรงตำแหน่งทางการเมือง ฝ่ายนายทักษิณไม่ได้ปฏิเสธว่าศาลมีอำนาจพิจารณาภาระภาษี แต่ต้องการให้ศาลตรวจสอบว่า การยึดทรัพย์เพิ่มเติมหลังจากทรัพย์สินที่เกี่ยวข้องถูกนำส่งเป็นของแผ่นดินไปแล้วนั้น สามารถทำได้ตามกฎหมายหรือไม่
ทนายความระบุว่า การยึดและอายัดทรัพย์ในเวลาต่อมาอาจทำให้เกิดการเรียกเก็บจากทรัพย์สินซ้ำกับส่วนที่เคยถูกบังคับคดีไปแล้ว จึงถือเป็นการโต้แย้งสิทธิของนายทักษิณ และเป็นเหตุให้ต้องนำคดีเข้าสู่ศาลภาษีอากรกลาง การยื่นฟ้องครั้งนี้จึงมีเป้าหมายเพื่อขอให้ศาลวินิจฉัยภาระหน้าที่ของแต่ละฝ่ายอย่างเป็นธรรม ไม่ใช่การเพิกเฉยต่อการชำระภาษี
- ฝ่ายนายทักษิณเห็นว่า เงินได้จากการขายหุ้นถูกยึดเป็นของแผ่นดินแล้ว
- กรมสรรพากรยังติดตามยึดและอายัดทรัพย์เพื่อชำระภาษีเพิ่มเติม
- ข้อพิพาทอยู่ที่การบังคับคดีซ้ำซ้อนและขอบเขตความรับผิด
- ศาลภาษีอากรกลางรับคำฟ้องไว้พิจารณาแล้ว
นอกจากนี้ ฝ่ายนายทักษิณยังขอให้ศาลมีคำสั่งคุ้มครองชั่วคราว ห้ามกรมสรรพากรดำเนินการยึดหรืออายัดทรัพย์ในลักษณะที่ถูกกล่าวหาว่าไม่ชอบด้วยกฎหมาย จนกว่าศาลจะมีคำพิพากษา โดยอ้างอิงประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 254 (2) ประกอบพระราชบัญญัติจัดตั้งศาลภาษีอากรและวิธีพิจารณาคดีภาษีอากร พ.ศ. 2528 มาตรา 17
ศาลภาษีอากรกลางจะพิจารณาอะไรบ้าง
การที่ศาลภาษีอากรกลางรับคำฟ้อง ไม่ได้หมายความว่าศาลตัดสินให้นายทักษิณเป็นฝ่ายชนะแล้ว แต่หมายถึงศาลเห็นว่าคดีมีประเด็นที่ควรรับไว้พิจารณาตามกระบวนการยุติธรรม จากนี้ศาลจะพิจารณาหลักฐานของทั้งสองฝ่าย ทั้งเอกสารเกี่ยวกับการประเมินภาษี คำพิพากษาที่เกี่ยวข้อง ตลอดจนรายละเอียดการยึดและอายัดทรัพย์สิน
อีกประเด็นที่น่าติดตามคือคำร้องขอคุ้มครองชั่วคราว ซึ่งศาลภาษีอากรกลางนัดไต่สวนในวันที่ 7 ตุลาคม 2569 หากศาลมีคำสั่งคุ้มครอง ก็อาจส่งผลให้กรมสรรพากรต้องชะลอการดำเนินการบางส่วนไว้ก่อน จนกว่าจะมีความชัดเจนจากคำพิพากษา แต่หากศาลไม่อนุญาต กระบวนการติดตามทรัพย์สินก็อาจเดินหน้าต่อไปตามอำนาจหน้าที่ของกรมสรรพากร
สำหรับกำหนดการพิจารณาคดี ศาลนัดชี้สอบสถานและนัดสืบพยานในวันที่ 16 พฤศจิกายน 2569 ซึ่งจะเป็นขั้นตอนสำคัญในการตรวจสอบข้อเท็จจริงอย่างละเอียด ทั้งสองฝ่ายจะมีโอกาสนำพยานหลักฐานมาแสดงต่อศาล เพื่อสนับสนุนมุมมองของตนเองเกี่ยวกับภาระภาษีและการบังคับคดี
ด้านกรมสรรพากรเคยให้ข่าวว่า หากติดตามจัดเก็บภาษีได้ไม่ครบถ้วน อาจพิจารณาดำเนินการตามกฎหมาย รวมถึงการสืบหาทรัพย์สินและการฟ้องล้มละลาย อย่างไรก็ตาม ฝ่ายนายทักษิณเห็นว่า กรมสรรพากรควรดำเนินการตามขอบเขตของคำพิพากษา และไม่ควรยึดหรืออายัดทรัพย์สินเพิ่มเติม หากการดำเนินการนั้นทำให้เกิดความซ้ำซ้อนกับทรัพย์สินที่ถูกยึดไปแล้ว
ภาพรวมของคดีนี้จึงเป็นเรื่องที่ประชาชนควรติดตามจากเอกสารและคำวินิจฉัยของศาลเป็นหลัก เพราะมีทั้งประเด็นภาษี การบังคับคดี และการคุ้มครองสิทธิของผู้ถูกกล่าวอ้างว่าค้างชำระภาษี การรายงานข่าวหรือความเห็นจากฝ่ายใดฝ่ายหนึ่งอาจยังไม่ใช่ข้อสรุปสุดท้าย จนกว่าศาลภาษีอากรกลางจะมีคำสั่งหรือคำพิพากษาออกมา
สรุปแล้ว กรณี ทักษิณฟ้องศาลภาษีฯ ค้านสรรพากรยึดทรัพย์ซ้ำซ้อน เป็นการขอให้ศาลตรวจสอบว่าการเรียกเก็บภาษีและการยึดทรัพย์ดำเนินไปอย่างถูกต้องหรือไม่ จุดสำคัญไม่ได้อยู่เพียงจำนวนเงินกว่า 1.5 หมื่นล้านบาท แต่ยังอยู่ที่หลักการว่ารัฐควรบังคับใช้กฎหมายอย่างไรให้ไม่เกิดการเรียกเก็บซ้ำซ้อนและทุกฝ่ายได้รับความเป็นธรรม ผู้อ่านควรติดตามผลการไต่สวนและคำพิพากษาจากศาลโดยตรง เพื่อทำความเข้าใจข้อเท็จจริงอย่างรอบด้าน
ที่มา – ‘ทักษิณ’ ยื่นฟ้องศาลภาษีฯ คัดค้านสรรพากร ตามยึดทรัพย์ซ้ำซ้อน 1.5 หมื่นล้าน