อัยการแขวงนนท์ถอดบทเรียนคดีดัง
ประเด็นกฎหมายที่เกี่ยวข้องกับการฟอกเงินยังคงเป็นเรื่องใกล้ตัวและได้รับความสนใจจากสังคมอย่างต่อเนื่อง โดยเฉพาะเมื่อคดีดังเกี่ยวพันกับบุคคลที่ประชาชนให้ความเคารพ หรือเกี่ยวข้องกับทรัพย์สินของวัดและสาธารณประโยชน์ บทความนี้ชวนติดตามมุมมองจากการบรรยายของอัยการจังหวัดคดีศาลแขวงนนทบุรี ซึ่งได้นำกรณีศึกษาอดีตเจ้าอาวาสวัดดังมาอธิบายให้เห็นภาพตั้งแต่การกระทำความผิด การยักยอกทรัพย์ ไปจนถึงกระบวนการติดตามและยึดทรัพย์คืนให้ผู้เสียหาย
อัยการแขวงนนท์ถอดบทเรียนคดีดัง
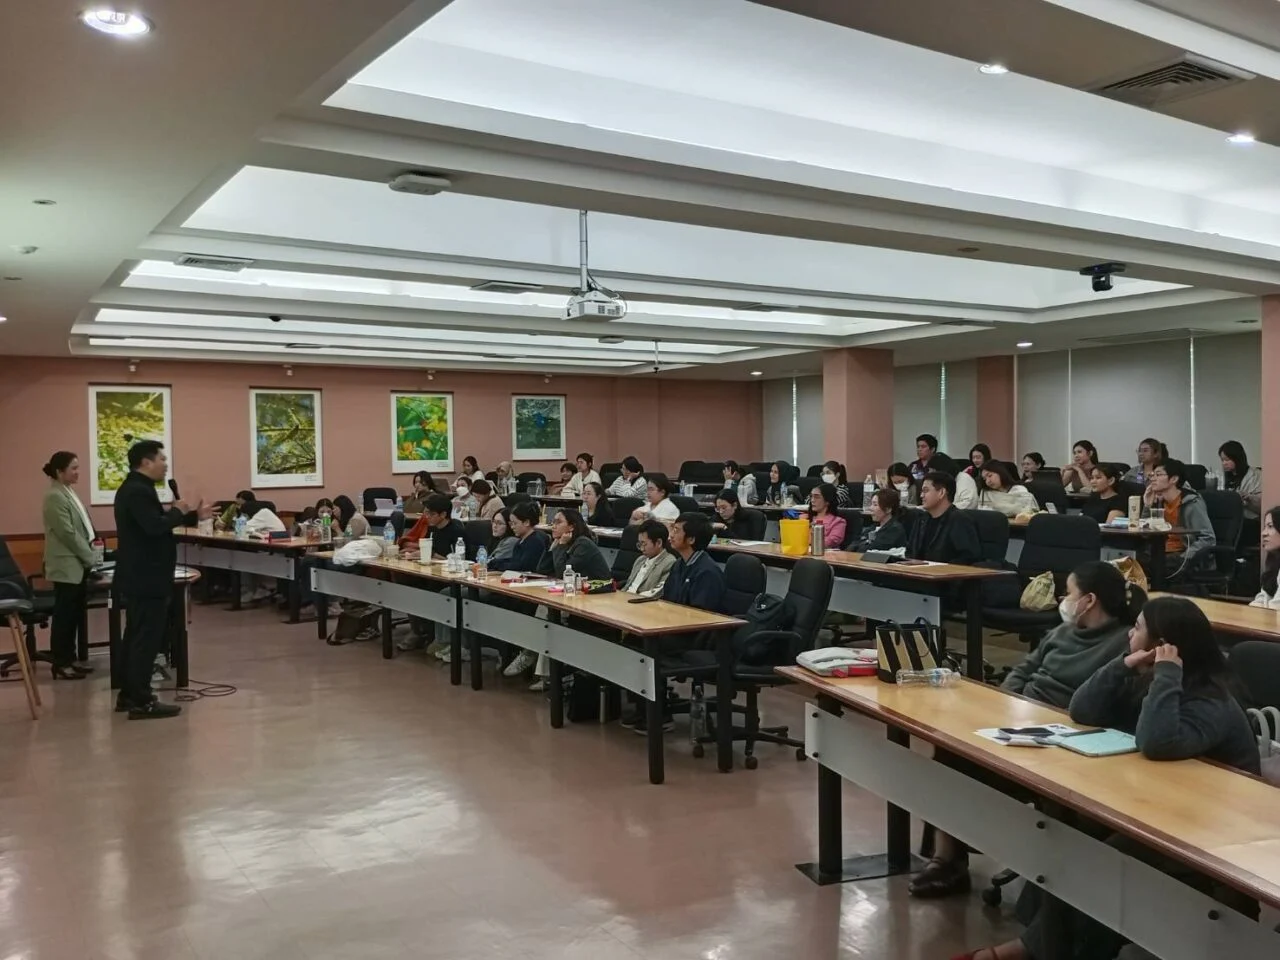
อัยการแขวงนนท์ถอดบทเรียนคดีดังในเวทีบรรยายพิเศษที่มหาวิทยาลัยหอการค้าไทย โดยเนื้อหาเป็นส่วนหนึ่งของวิชาเกี่ยวกับการกำกับดูแล การบริหารความเสี่ยง และการควบคุมภายใน ผู้บรรยายต้องการให้นักศึกษาเข้าใจว่า การฟอกเงินไม่ได้จำกัดอยู่เฉพาะคดีอาชญากรรมขนาดใหญ่ แต่สามารถเกิดขึ้นได้จากการนำเงินหรือทรัพย์สินที่ได้มาโดยไม่ชอบไปโอน เปลี่ยนสภาพ หรือซุกซ่อน เพื่อทำให้ดูเหมือนเป็นทรัพย์สินที่ได้มาอย่างถูกต้อง
อัยการแขวงนนท์ถอดบทเรียนคดีดังกับความหมายของการฟอกเงิน
การฟอกเงิน คือกระบวนการจัดการกับทรัพย์สินที่เกี่ยวข้องกับการกระทำความผิด เพื่อปกปิดแหล่งที่มาและทำให้ผู้กระทำความผิดสามารถนำทรัพย์สินนั้นกลับมาใช้ประโยชน์ได้อย่างแนบเนียน กฎหมายจะพิจารณาทั้งความผิดมูลฐานและพฤติกรรมภายหลังจากเกิดความผิด เช่น การโอนเงินผ่านบุคคลอื่น การซื้อทรัพย์สินแทนกัน การนำเงินไปลงทุน หรือการทำธุรกรรมที่มีเจตนาปกปิดเจ้าของที่แท้จริง
ในการบรรยาย มีการยกตัวอย่างความผิดมูลฐานหลายประเภท ไม่ว่าจะเป็นความผิดเกี่ยวกับยาเสพติด การทุจริตและประพฤติมิชอบ การฉ้อโกงประชาชน รวมถึงการหลอกลวงให้ผู้เสียหายร่วมลงทุนในธุรกิจหรือการซื้อขายเงินตราต่างประเทศ จุดสำคัญคือ เมื่อทรัพย์สินมีที่มาจากความผิด แล้วถูกนำไปเปลี่ยนมือหรือเปลี่ยนรูปแบบ ผู้เกี่ยวข้องอาจต้องรับผิดตามกฎหมายฟอกเงินเพิ่มเติมจากความผิดเดิม
กรณีอดีตเจ้าอาวาสกับเงินวัด
กรณีศึกษาที่ได้รับความสนใจคืออดีตเจ้าอาวาสวัดดังในจังหวัดพระนครศรีอยุธยา ซึ่งถูกกล่าวหาว่ามีพฤติกรรมเสพเมถุนกับสีกาคนสนิท อันเป็นการประพฤติผิดวินัยสงฆ์ขั้นปาราชิก นอกจากประเด็นด้านพระธรรมวินัยแล้ว คดียังมีข้อกล่าวหาเกี่ยวกับการใช้อำนาจหน้าที่เจ้าอาวาสเบียดบังและยักยอกเงินของวัดไปเป็นประโยชน์ส่วนตน รวมถึงมอบประโยชน์ให้บุคคลใกล้ชิด
เนื่องจากเจ้าอาวาสมีสถานะตามกฎหมายที่เกี่ยวข้องกับคณะสงฆ์ การนำเงินหรือทรัพย์สินของวัดไปใช้โดยมิชอบจึงอาจเข้าข่ายความผิดต่อตำแหน่งหน้าที่และความผิดฐานทุจริตต่อหน้าที่ได้ ประเด็นนี้สะท้อนว่า ผู้ที่ได้รับมอบหมายให้ดูแลทรัพย์สินขององค์กร ไม่ว่าจะเป็นวัด หน่วยงาน หรือมูลนิธิ จะต้องบริหารจัดการด้วยความโปร่งใส มีหลักฐาน และสามารถตรวจสอบได้เสมอ
- ทรัพย์สินของวัดต้องใช้ตามวัตถุประสงค์ เงินบริจาคและทรัพย์สินต่าง ๆ ควรนำไปใช้เพื่อกิจการพระศาสนาและประโยชน์ของส่วนรวม
- ผู้มีหน้าที่ดูแลทรัพย์สินต้องรับผิดชอบ การนำทรัพย์สินไปใช้ส่วนตัวหรือให้บุคคลใกล้ชิดอาจนำไปสู่ความผิดทางอาญา
- เอกสารทางการเงินมีความสำคัญ การทำบัญชี การอนุมัติค่าใช้จ่าย และการเก็บหลักฐานช่วยป้องกันข้อสงสัยและการทุจริต
- การฟอกเงินอาจเกิดหลังการทุจริต หากมีการโอน ซ่อน หรือเปลี่ยนสภาพทรัพย์สิน ผู้เกี่ยวข้องอาจถูกดำเนินคดีเพิ่มเติม
การยึดทรัพย์และการคืนประโยชน์ให้ผู้เสียหาย
เมื่อพนักงานสอบสวนรวบรวมพยานหลักฐานและพบว่าทรัพย์สินมีความเชื่อมโยงกับการกระทำความผิด สำนักงานป้องกันและปราบปรามการฟอกเงิน หรือ ปปง. สามารถดำเนินมาตรการเกี่ยวกับการยึดหรืออายัดทรัพย์ตามขั้นตอนของกฎหมายได้ กระบวนการดังกล่าวมีเป้าหมายไม่ใช่เพียงการลงโทษผู้กระทำผิด แต่ยังมุ่งติดตามทรัพย์สินที่ถูกนำออกไป และคืนให้กับเจ้าของหรือผู้เสียหายที่มีสิทธิตามกฎหมาย
ในกรณีนี้ ทรัพย์สินที่ตรวจสอบพบว่ามีที่มาจากการกระทำความผิดจะถูกนำเข้าสู่กระบวนการทางกฎหมาย เพื่อพิจารณาคืนให้วัดพุทไธศวรรย์ซึ่งเป็นผู้เสียหาย การคืนทรัพย์จึงเป็นส่วนสำคัญที่ช่วยเยียวยาความเสียหายและทำให้ทรัพย์สินกลับไปใช้เพื่อประโยชน์ของพระศาสนาและชุมชนอีกครั้ง
บทเรียนเรื่องนอมินีและความรับผิดชอบของผู้ประกอบวิชาชีพ
อีกประเด็นที่วิทยากรหยิบยกคือกรณีชาวต่างชาติเข้ามาลงทุนในประเทศไทย โดยใช้คนไทยเป็นผู้ถือครองทรัพย์สินหรือถือหุ้นแทน หรือที่เรียกกันว่า “นอมินี” รูปแบบดังกล่าวอาจถูกใช้เพื่อหลบเลี่ยงข้อจำกัดในการประกอบธุรกิจหรือการถือครองทรัพย์สินของคนต่างด้าว หากมีการจัดตั้งนิติบุคคลและจัดทำบัญชีเพื่อปกปิดผู้มีอำนาจควบคุมที่แท้จริง ผู้เกี่ยวข้องอาจมีความเสี่ยงทางกฎหมาย
การดำเนินการลักษณะนี้มักอาศัยความร่วมมือจากหลายฝ่าย เช่น ผู้จัดทำเอกสาร นักกฎหมาย นักบัญชี หรือผู้สอบบัญชี ดังนั้น ผู้ประกอบวิชาชีพจึงต้องตรวจสอบข้อมูลลูกค้า แหล่งที่มาของเงิน และวัตถุประสงค์ของธุรกรรมอย่างรอบคอบ การลงชื่อรับรองเอกสารโดยไม่ตรวจสอบข้อเท็จจริงอาจทำให้เกิดความเสียหายต่อทั้งตนเองและสังคม
บทเรียนสำคัญจากการบรรยายคือ นักบัญชีและผู้เกี่ยวข้องไม่ควรช่วยเหลือหรือสนับสนุนการกระทำที่มีลักษณะทุจริต แม้จะได้รับค่าตอบแทนหรือถูกอ้างว่าเป็นเพียงการทำเอกสารก็ตาม การรักษาจรรยาบรรณและการปฏิเสธงานที่มีความเสี่ยงถือเป็นเกราะป้องกันที่ดีที่สุด ขณะเดียวกัน องค์กรต่าง ๆ ควรมีระบบควบคุมภายใน แบ่งแยกหน้าที่ และตรวจสอบธุรกรรมที่ผิดปกติอย่างสม่ำเสมอ
ข้อคิดจากคดีและการป้องกันปัญหา
คดีลักษณะนี้สะท้อนว่า ความศรัทธาหรือความไว้วางใจเพียงอย่างเดียวอาจไม่เพียงพอสำหรับการบริหารทรัพย์สินของส่วนรวม ทุกองค์กรควรมีระบบตรวจสอบที่ชัดเจน เปิดเผยรายรับรายจ่าย และเปิดโอกาสให้ผู้เกี่ยวข้องเข้าถึงข้อมูลอย่างเหมาะสม การมีคณะกรรมการหรือบุคคลหลายฝ่ายร่วมอนุมัติธุรกรรมสำคัญ จะช่วยลดโอกาสที่บุคคลใดบุคคลหนึ่งจะใช้อำนาจโดยไม่มีการตรวจสอบ
สำหรับประชาชน หากพบธุรกรรมหรือพฤติกรรมที่น่าสงสัย ควรเก็บข้อมูลและแจ้งต่อหน่วยงานที่มีอำนาจโดยไม่เผยแพร่ข้อมูลกล่าวหาเกินข้อเท็จจริง ส่วนผู้ประกอบวิชาชีพควรยึดหลักความถูกต้อง โปร่งใส และไม่เข้าไปมีส่วนร่วมกับการซ่อนเร้นทรัพย์สินหรือปกปิดผู้ถือครองที่แท้จริง อัยการแขวงนนท์ถอดบทเรียนคดีดังครั้งนี้จึงเป็นทั้งความรู้ด้านกฎหมายและเครื่องเตือนใจว่า การป้องกันทุจริตต้องเริ่มจากความรับผิดชอบของทุกคน หากทุกฝ่ายช่วยกันตรวจสอบ สังคมก็จะลดความเสี่ยงจากการฟอกเงินและรักษาทรัพย์สินส่วนรวมได้ดียิ่งขึ้น
ติดตามข่าวกฎหมายอย่างมีวิจารณญาณ และนำบทเรียนนี้ไปปรับใช้กับการดูแลเงินหรือทรัพย์สินในองค์กรของคุณ เพื่อสร้างระบบที่โปร่งใสและตรวจสอบได้ตั้งแต่วันนี้
ที่มา – อัยการแขวงนนท์ ถอดบทเรียนคดีดัง “อดีตเจ้าอาวาสเสพเมถุน-ยักยอกเงินวัด”