แผนเกษียณวัย 30 ปีของหนุ่มจีน
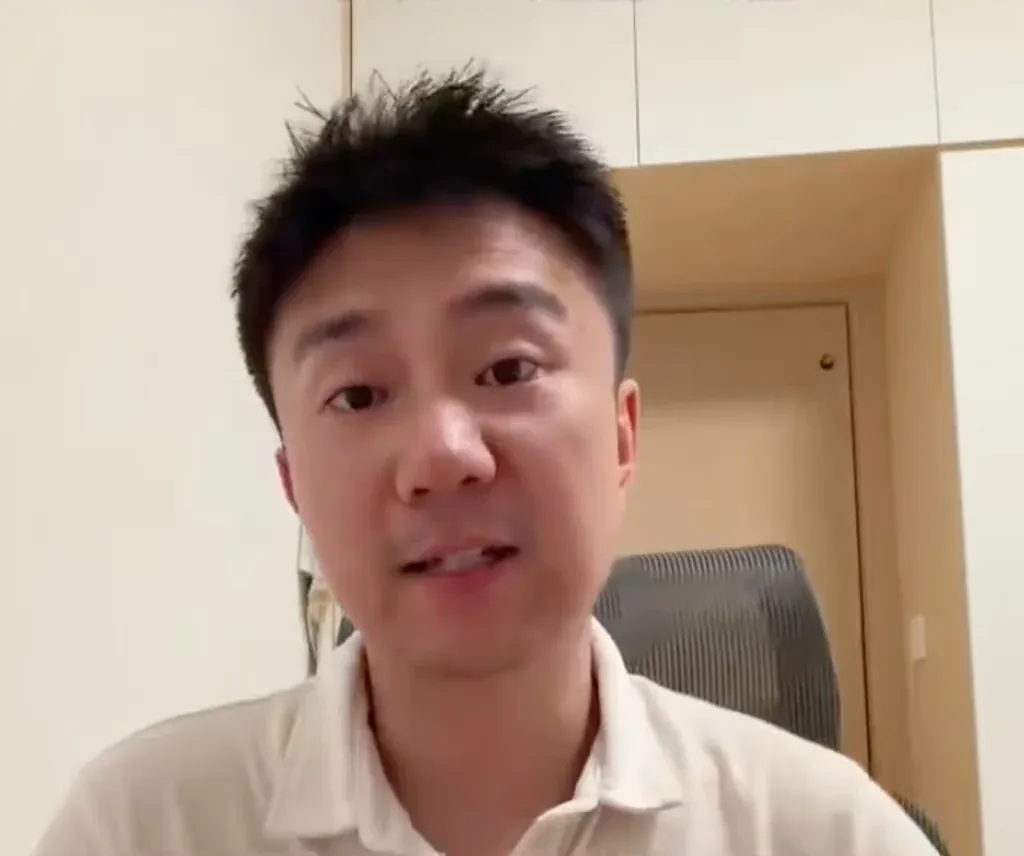
เรื่องราวของ แผนเกษียณวัย 30 ปีของหนุ่มจีน กำลังได้รับความสนใจจากคนที่อยากมีอิสรภาพทางการเงินเร็วขึ้น ฟ่านจวิ้นเจี๋ย ชายหนุ่มชาวจีนวัย 30 ปี เคยทำงานสายขายบริการด้านสุขภาพและการแพทย์ออนไลน์อย่างหนักวันละหลายชั่วโมง จนมองเห็นว่าการพึ่งพาเงินเดือนเพียงทางเดียวอาจไม่ใช่คำตอบของชีวิต เขาจึงเริ่มสะสมอสังหาริมทรัพย์เก่าในเมืองฉางซา และเปลี่ยนห้องเหล่านั้นให้กลายเป็นแหล่งสร้างกระแสเงินสดจากค่าเช่า
ตั้งแต่ปี 2566 ฟ่านใช้เงินลงทุนมากกว่า 2 ล้านหยวน หรือประมาณ 10 ล้านบาท เพื่อซื้อและปรับปรุงคอนโดเก่ารวม 14 แห่ง โดยเลือกทำเลที่อยู่ใกล้โรงพยาบาลและแหล่งชุมชน ซึ่งมีความต้องการเช่าจากบุคลากรทางการแพทย์ ผู้ป่วย และญาติผู้ป่วยอย่างต่อเนื่อง ปัจจุบันมีห้องที่ปล่อยเช่าแล้ว 11 แห่ง สร้างรายได้รวมประมาณ 210,000 หยวนต่อปี หรือราว 1.08 ล้านบาท
แผนเกษียณวัย 30 ปีของหนุ่มจีนเริ่มจากอสังหาริมทรัพย์ราคาถูก
จุดเด่นของกลยุทธ์นี้คือการเลือกซื้อห้องพักเก่าขนาดเล็กที่เรียกว่า เหลาพั่วเซี่ยว แม้ห้องจะมีอายุการใช้งานมาหลายสิบปีและต้องปรับปรุงสภาพ แต่ราคาซื้อรวมค่ารีโนเวทอาจอยู่ในระดับที่เข้าถึงได้ ห้องที่ถูกที่สุดของฟ่านมีราคาประมาณ 150,000 หยวน หรือราว 750,000 บาท และปล่อยเช่าได้เดือนละ 1,700 หยวน ขณะที่ห้องซึ่งมีต้นทุนสูงสุดอยู่ที่ประมาณ 310,000 หยวน หรือ 1.55 ล้านบาท สามารถปล่อยเช่าได้เดือนละ 2,200 หยวน
เมื่อพิจารณาในมุมของนักลงทุน อสังหาริมทรัพย์ให้เช่ามีข้อดีตรงที่สามารถสร้างรายได้เป็นประจำทุกเดือน และผู้ลงทุนยังมีโอกาสได้รับประโยชน์จากมูลค่าทรัพย์สินในระยะยาว อย่างไรก็ตาม ผลตอบแทนที่เห็นจากค่าเช่าควรหักค่าใช้จ่ายทั้งหมดก่อน ไม่ว่าจะเป็นค่าซ่อมแซม ค่าส่วนกลาง ค่ารีโนเวท ภาษี ค่านายหน้า และช่วงเวลาที่ไม่มีผู้เช่า เพราะตัวเลขรายรับไม่ใช่กำไรสุทธิทั้งหมด
บทเรียนจากแผนเกษียณวัย 30 ปีของหนุ่มจีน
แม้ภาพของการมีรายได้จากค่าเช่าหลักล้านต่อปีจะดูเหมือนชีวิตในฝัน แต่ฟ่านยอมรับว่าการเป็นเจ้าของห้องเช่าหลายแห่งไม่ได้สบายอย่างที่หลายคนคิด เขาต้องรับมือกับผู้เช่า การติดตามค่าเช่า การประสานงานช่าง และค่าใช้จ่ายที่เกิดขึ้นแบบไม่คาดคิด หากห้องใดเกิดปัญหาหรือไม่มีผู้เช่าเป็นเวลานาน กระแสเงินสดที่เคยคาดหวังไว้ก็อาจลดลงทันที
นอกจากนี้ ราคาตลาดอสังหาริมทรัพย์ในจีนยังเริ่มชะลอตัว ทำให้ฟ่านประกาศหยุดซื้อห้องเพิ่มเติม โดยมองว่า ช่วงเวลาทองของการลงทุนรูปแบบนี้อาจผ่านไปแล้ว เขาจึงเตรียมย้ายเงินทุนบางส่วนไปยังกองทุนปันผลและหุ้นปันผลสูง ซึ่งมีสภาพคล่องมากกว่าอสังหาริมทรัพย์ เพราะสามารถซื้อขายและเปลี่ยนเป็นเงินสดได้ภายในเวลาไม่กี่วัน ในขณะที่การขายห้องชุดอาจต้องใช้เวลาหลายสัปดาห์หรือหลายเดือน
อย่างไรก็ตาม นักลงทุนไม่ควรมองเงินปันผลว่าเป็นรายได้ที่รับประกันได้ 100 เปอร์เซ็นต์ บริษัทอาจลดหรือหยุดจ่ายเงินปันผลเมื่อผลประกอบการไม่ดี ขณะเดียวกันราคาหุ้นก็สามารถปรับตัวลงและทำให้เงินต้นลดลงได้ ฟ่านจึงกระจายความเสี่ยงด้วยการกันเงินสำรองฉุกเฉินไว้ในกองทุนตลาดเงิน และจัดสรรเงินที่จะใช้ในช่วง 1-3 ปีข้างหน้าไปไว้ในกองทุนพันธบัตรความเสี่ยงต่ำ
สำหรับคนที่สนใจแนวคิดนี้ สิ่งสำคัญไม่ใช่การลอกเลียนแบบจำนวนห้องหรือเงินลงทุนของฟ่าน แต่คือการนำหลักการมาปรับใช้ให้เหมาะกับฐานะของตัวเอง ก่อนลงทุนควรประเมินรายได้ประจำ หนี้สิน เงินสำรองฉุกเฉิน และความสามารถในการรับความเสี่ยงให้รอบคอบ
- วางเป้าหมายให้ชัดเจน: ต้องการเกษียณเร็ว มีรายได้เสริม หรือรักษามูลค่าเงินในระยะยาว
- คำนวณผลตอบแทนสุทธิ: หักค่าใช้จ่าย ภาษี ค่าซ่อม และช่วงที่ทรัพย์สินไม่มีผู้เช่า
- อย่าลงทุนกระจุกตัว: แบ่งเงินไปยังสินทรัพย์หลายประเภทเพื่อลดความเสียหายจากความผันผวน
- เตรียมเงินสดสำรอง: มีเงินสำหรับค่าใช้จ่ายฉุกเฉินและค่าใช้จ่ายประจำก่อนเริ่มลงทุน
- ศึกษาทำเลและผู้เช่า: ทำเลที่มีโรงพยาบาล สถานศึกษา หรือระบบขนส่ง อาจมีความต้องการเช่าที่สม่ำเสมอ แต่ก็ต้องตรวจสอบข้อมูลจริงในพื้นที่
แผนเกษียณวัย 30 ปีของหนุ่มจีนจึงเป็นทั้งแรงบันดาลใจและบทเตือนใจในเวลาเดียวกัน การมีรายได้จากสินทรัพย์ช่วยเพิ่มอิสระได้จริง แต่ไม่มีการลงทุนใดไร้ความเสี่ยง ก่อนตัดสินใจควรวางแผนการเงินอย่างรอบด้าน และเลือกวิธีที่ทำให้เรานอนหลับได้อย่างสบายที่สุด หากคุณเริ่มต้นวันนี้ด้วยการออมสม่ำเสมอ ศึกษาการลงทุน และสร้างกระแสเงินสดหลายทาง เป้าหมายอิสรภาพทางการเงินก็อาจเข้าใกล้กว่าที่คิด
ที่มา – นั่งเฉยๆ ก็รวย! เปิดแผนเกษียณวัย 30 ปีของหนุ่มจีน เน้นลงทุนอสังหาริมทรัพย์ กวาดค่าเช่าหลักล้านต่อปี