ทักษิณกับประเด็นเสียภาษีจากเงินได้ก้อนเดียวกัน 2 ครั้ง
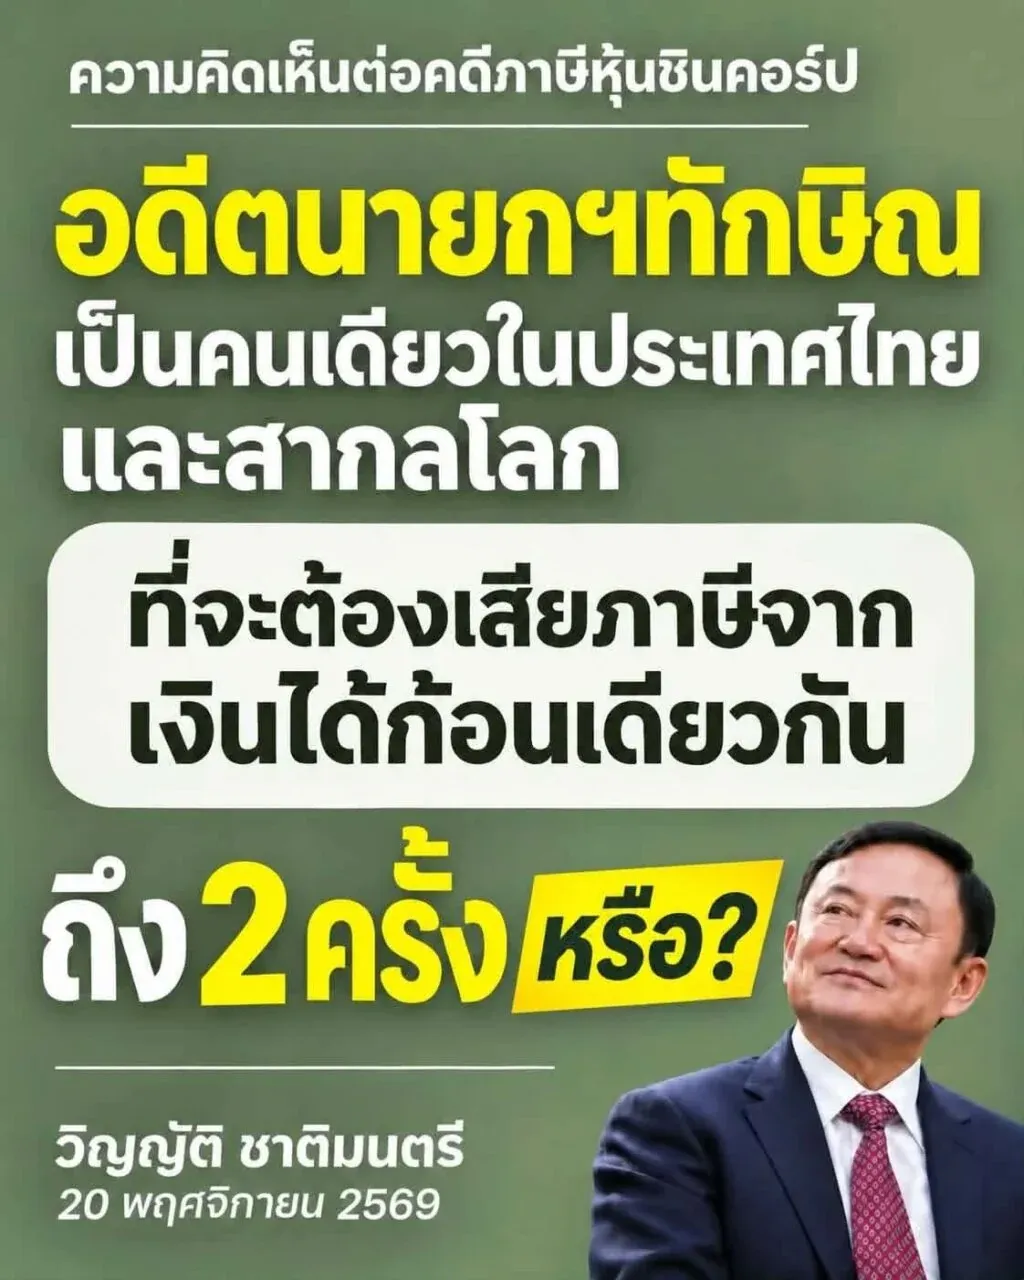
ประเด็น เสียภาษีจากเงินได้ก้อนเดียวกัน 2 ครั้ง กลับมาได้รับความสนใจอีกครั้ง หลังมีการยื่นอุทธรณ์คำสั่งของศาลภาษีอากรกลางในคดีที่เกี่ยวข้องกับการยึดและอายัดทรัพย์สินของนายทักษิณ ชินวัตร เพื่อชำระภาษีจากการขายหุ้นบริษัทชินคอร์ปฯ เรื่องนี้มีทั้งมิติด้านภาษี การบังคับคดี และการตีความคำพิพากษาที่ประชาชนควรติดตามอย่างรอบคอบ
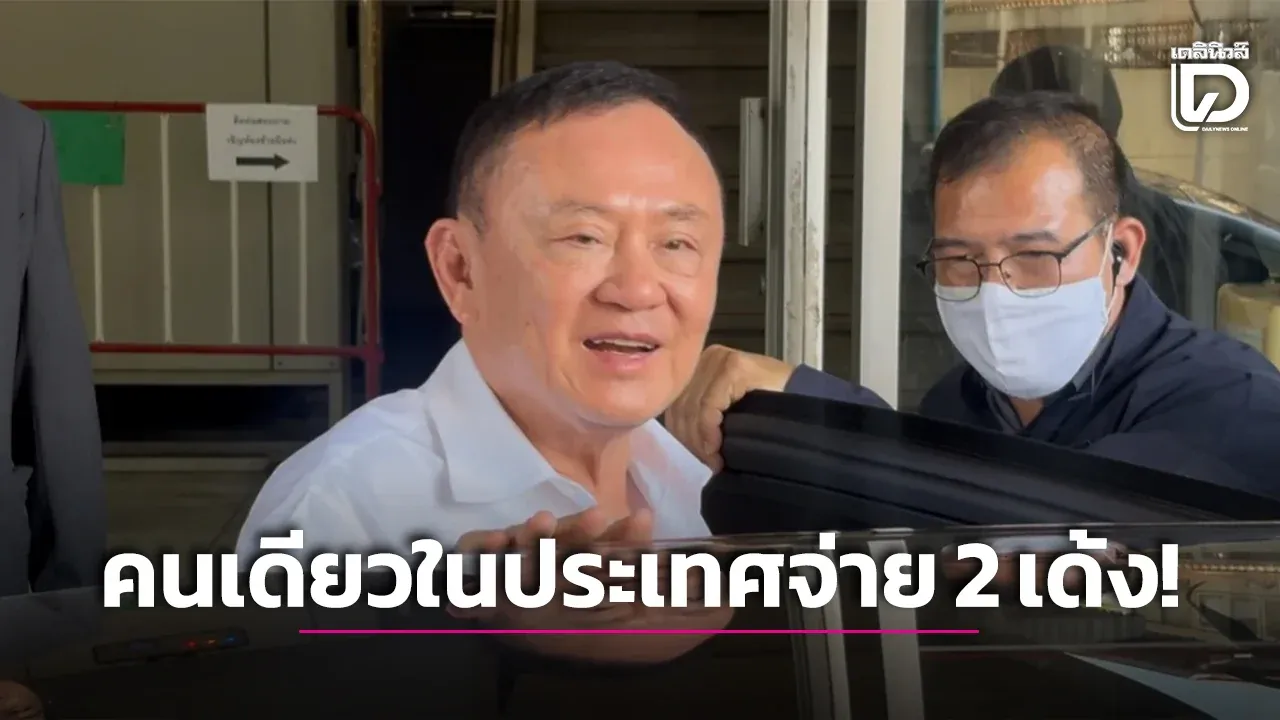
ข้อมูลดังกล่าวมาจากนายวิญญัติ ชาติมนตรี ทนายความของนายทักษิณ ซึ่งระบุว่า นายทักษิณอาจเป็นบุคคลที่ต้องเผชิญกับการเรียกเก็บภาษีจากเงินได้ก้อนเดียวกันซ้ำอีกครั้ง โดยฝ่ายทนายความเห็นว่า เงินหรือทรัพย์สินที่เกี่ยวข้องกับรายได้จากการขายหุ้นได้ถูกยึดและนำส่งให้ตกเป็นของแผ่นดินไปแล้วตั้งแต่ช่วงปี 2549 จึงเกิดคำถามสำคัญว่า กรมสรรพากรยังสามารถยึดทรัพย์สินเพิ่มเติมเพื่อชำระภาษีจากรายได้ก้อนเดิมได้หรือไม่
เสียภาษีจากเงินได้ก้อนเดียวกัน 2 ครั้ง
หัวใจของข้อพิพาทไม่ได้อยู่ที่การโต้แย้งว่าการประเมินภาษีจำนวนประมาณ 17,000 ล้านบาทถูกต้องหรือไม่ เพราะคำพิพากษาศาลฎีกาแผนกคดีภาษีอากรมีคำวินิจฉัยให้การประเมินภาษีของกรมสรรพากรชอบด้วยกฎหมาย ประเด็นที่ยังมีข้อโต้แย้งคือ วิธีการบังคับชำระภาษีและการยึดทรัพย์สินในภายหลัง
ฝ่ายนายทักษิณให้เหตุผลว่า เมื่อทรัพย์สินหรือรายได้ที่เกี่ยวข้องถูกยึดไปก่อนหน้านี้แล้ว การยึดทรัพย์ซ้ำเพื่อชำระภาษีอาจทำให้เกิดภาวะ เสียภาษีจากเงินได้ก้อนเดียวกัน 2 ครั้ง ซึ่งเป็นเรื่องที่ต้องพิจารณาแยกระหว่าง “สิทธิในการเรียกเก็บภาษี” กับ “อำนาจในการบังคับคดี” อย่างชัดเจน แม้รัฐจะมีอำนาจจัดเก็บภาษีตามกฎหมาย แต่การใช้อำนาจดังกล่าวต้องอยู่ภายใต้หลักความชอบด้วยกฎหมายและไม่สร้างภาระเกินกว่าที่กฎหมายกำหนด
เสียภาษีจากเงินได้ก้อนเดียวกัน 2 ครั้ง เกิดขึ้นได้อย่างไร
เพื่อทำความเข้าใจเรื่องนี้ ควรแยกเหตุการณ์สำคัญออกเป็นสองส่วน ส่วนแรกคือคดีเกี่ยวกับการยึดทรัพย์จากข้อกล่าวหาร่ำรวยผิดปกติ ซึ่งมีการดำเนินการยึดหรืออายัดทรัพย์สินในอดีต ส่วนที่สองคือคดีภาษีจากการขายหุ้นบริษัทชินคอร์ปฯ ซึ่งกรมสรรพากรประเมินภาษีและดำเนินการเรียกเก็บในเวลาต่อมา
ฝ่ายทนายความมองว่า รายได้หรือทรัพย์สินส่วนที่นำมาเป็นฐานในการคำนวณภาษีได้ถูกจัดการไปแล้วจากกระบวนการก่อนหน้า หากเป็นเช่นนั้นจริง การบังคับให้ชำระเงินเพิ่มเติมจากทรัพย์สินของบุคคลเดิมอาจก่อให้เกิดปัญหาการเรียกเก็บซ้ำ อย่างไรก็ตาม ข้อเท็จจริงและข้อกฎหมายในประเด็นนี้ยังต้องผ่านการพิจารณาของศาล จึงไม่ควรสรุปว่าการดำเนินการของหน่วยงานรัฐผิดกฎหมายโดยเด็ดขาดก่อนมีคำพิพากษาถึงที่สุด
ข้อแตกต่างระหว่างการประเมินภาษีกับการบังคับคดี
การประเมินภาษีหมายถึงกระบวนการที่กรมสรรพากรพิจารณาว่าบุคคลมีรายได้หรือมีหน้าที่ต้องเสียภาษีจำนวนเท่าใด ส่วนการบังคับคดีเป็นขั้นตอนหลังจากมีหนี้ภาษีหรือคำพิพากษาที่ต้องดำเนินการให้เกิดผลจริง เช่น การยึด อายัด หรือขายทอดตลาดทรัพย์สิน
ในคดีนี้ ศาลภาษีอากรกลางมีคำสั่งยกคำร้องขอคุ้มครองชั่วคราวที่ขอให้ชะลอการขายทอดตลาดทรัพย์สิน ฝ่ายนายทักษิณจึงเตรียมอุทธรณ์ โดยเห็นว่าตนเองมีสิทธิยื่นคำร้องขอคุ้มครองชั่วคราว เพราะเป็นผู้ได้รับผลกระทบโดยตรงจากคำสั่งยึดและอายัดทรัพย์สิน ขณะที่ศาลมีแนววินิจฉัยว่ากระบวนการดังกล่าวอยู่ในชั้นบังคับคดี และอาจไม่สามารถใช้บทบัญญัติเรื่องคุ้มครองชั่วคราวในลักษณะที่ฝ่ายโจทก์เสนอได้
ประเด็นนี้จึงไม่ได้มีเพียงเรื่องจำนวนเงินภาษีเท่านั้น แต่ยังเกี่ยวข้องกับสถานะของคู่ความ อำนาจของศาล และขั้นตอนที่เหมาะสมในการระงับการบังคับคดี การตีความกฎหมายแต่ละมาตราอาจส่งผลต่อสิทธิของคู่กรณีโดยตรง
หลักความเป็นธรรมในการจัดเก็บภาษี
โดยหลักแล้ว ประชาชนมีหน้าที่เสียภาษี และรัฐมีอำนาจจัดเก็บภาษีเพื่อใช้บริหารประเทศ แต่การจัดเก็บภาษีควรเป็นไปตามหลักความแน่นอน โปร่งใส และเป็นธรรม ผู้เสียภาษีควรทราบว่าตนมีหน้าที่ชำระเงินจำนวนเท่าใด ชำระจากฐานรายได้ใด และรัฐมีอำนาจดำเนินการอย่างไรหากมีการค้างชำระ
กรณี เสียภาษีจากเงินได้ก้อนเดียวกัน 2 ครั้ง จึงเป็นคำถามเชิงหลักการที่ไม่ได้จำกัดอยู่เฉพาะบุคคลใดบุคคลหนึ่ง เพราะหากเกิดช่องว่างในการประสานงานระหว่างหน่วยงานรัฐ หรือมีการตีความกฎหมายที่ไม่สอดคล้องกัน ประชาชนทั่วไปก็อาจกังวลว่าทรัพย์สินของตนอาจถูกเรียกเก็บหรือบังคับชำระซ้ำได้เช่นกัน
- การประเมินภาษีต้องมีฐานข้อเท็จจริงและข้อกฎหมายที่ชัดเจน
- การยึดหรืออายัดทรัพย์ต้องดำเนินการตามขั้นตอนที่กฎหมายกำหนด
- หน่วยงานรัฐควรตรวจสอบข้อมูลระหว่างกันเพื่อป้องกันการเรียกเก็บซ้ำ
- ผู้ได้รับผลกระทบควรมีสิทธิร้องขอความคุ้มครองและตรวจสอบคำสั่งของรัฐ
ในส่วนของคำพิพากษาที่เกี่ยวข้องกับทรัพย์สินบางรายการ มีการระบุว่าทรัพย์สินบางส่วนเป็นเงินต้นทุนหรือมูลค่าหุ้นที่มีอยู่ก่อนเข้ารับตำแหน่งทางการเมือง และไม่เข้าข่ายร่ำรวยผิดปกติ ประเด็นดังกล่าวยิ่งทำให้การพิจารณาแยกประเภทของเงิน ทรัพย์สิน และรายได้มีความสำคัญ เพราะทรัพย์สินแต่ละส่วนอาจมีที่มาและสถานะทางกฎหมายแตกต่างกัน
คดีนี้อาจเป็นบรรทัดฐานสำคัญ
ผลการอุทธรณ์และคำพิพากษาในคดีนี้อาจช่วยสร้างความชัดเจนเกี่ยวกับขอบเขตอำนาจของกรมสรรพากร ตลอดจนแนวทางการคุ้มครองสิทธิของผู้เสียภาษีในช่วงที่คดีอยู่ระหว่างการพิจารณา หากศาลเห็นว่าการยึดทรัพย์เป็นการดำเนินการที่สามารถทำได้ ก็จะเป็นแนวทางให้รัฐใช้บังคับหนี้ภาษีในลักษณะใกล้เคียงกันต่อไป แต่หากศาลเห็นว่ามีการยึดหรือเรียกเก็บซ้ำ ก็อาจนำไปสู่การทบทวนกระบวนการทำงานของหน่วยงานที่เกี่ยวข้อง
สิ่งสำคัญคือประชาชนควรแยกข้อเท็จจริงออกจากความเห็นทางการเมือง และติดตามคำพิพากษาหรือเอกสารทางกฎหมายจากแหล่งข้อมูลที่น่าเชื่อถือ เพราะเรื่องนี้มีรายละเอียดซับซ้อน ทั้งยังเกี่ยวข้องกับคดีหลายคดีและคำสั่งของศาลหลายระดับ
ท้ายที่สุด คำถามว่า เสียภาษีจากเงินได้ก้อนเดียวกัน 2 ครั้ง ได้หรือไม่ ควรได้รับคำตอบจากหลักกฎหมายและข้อเท็จจริงที่ตรวจสอบได้ ไม่ใช่จากกระแสสังคมหรือความรู้สึกของฝ่ายใดฝ่ายหนึ่ง ความเห็นส่วนตัวคือ รัฐควรชี้แจงขั้นตอนการคำนวณและการบังคับชำระให้โปร่งใสมากที่สุด เพื่อสร้างความเชื่อมั่นว่าอำนาจจัดเก็บภาษีถูกใช้ด้วยความเป็นธรรม หากผู้อ่านสนใจประเด็นนี้ ควรติดตามคำพิพากษาและคำชี้แจงจากหน่วยงานที่เกี่ยวข้องต่อไป
ที่มา – ‘ทักษิณ’ คนเดียวในไทยและสากลโลกที่จะต้องเสียภาษีจากเงินได้ก้อนเดียวกันถึง 2 ครั้งหรือ?