บสย. จับมือ Virtual Bank ช่วยคนไม่มีข้อมูลเครดิต
การเข้าถึงสินเชื่อยังเป็นเรื่องท้าทายสำหรับคนจำนวนมาก โดยเฉพาะผู้ประกอบอาชีพอิสระ เจ้าของธุรกิจรายย่อย และประชาชนที่ไม่มีสลิปเงินเดือนหรือประวัติสินเชื่อมากพอ สถาบันการเงินจึงอาจประเมินความสามารถในการชำระหนี้ได้ไม่ครบถ้วน ส่งผลให้คนที่มีศักยภาพต้องพึ่งพาหนี้นอกระบบหรือพลาดโอกาสในการสร้างอาชีพและขยายธุรกิจ
แนวคิด บสย. จับมือ Virtual Bank ช่วยคนไม่มีข้อมูลเครดิต จึงถือเป็นความร่วมมือที่น่าสนใจ เพราะเป็นการนำจุดแข็งของหน่วยงานด้านการค้ำประกันสินเชื่อมาทำงานร่วมกับธนาคารไร้สาขา ซึ่งมีเทคโนโลยีและระบบวิเคราะห์ข้อมูลที่ทันสมัย เป้าหมายสำคัญคือช่วยให้ผู้กู้ที่มีข้อมูลเครดิตจำกัดสามารถพิสูจน์ศักยภาพของตนเอง และได้รับโอกาสเข้าถึงเงินทุนอย่างเหมาะสมมากขึ้น
บสย. จับมือ Virtual Bank ช่วยคนไม่มีข้อมูลเครดิต
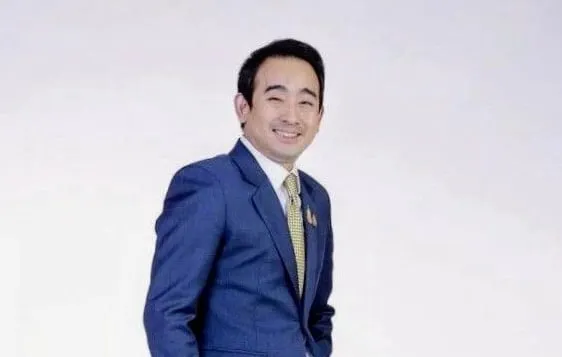
นายเผ่าภูมิ โรจนสกุล รองหัวหน้าพรรคเพื่อไทย และอดีตรัฐมนตรีช่วยว่าการกระทรวงการคลัง กล่าวถึงข่าวความร่วมมือระหว่างบริษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม หรือ บสย. กับ Virtual Bank แห่งหนึ่งว่า เป็นจุดเริ่มต้นที่ควรได้รับการสนับสนุน ความร่วมมือนี้สามารถช่วยเติมเต็มบทบาทของธนาคารไร้สาขา และควรขยายไปยัง Virtual Bank รายอื่นให้ครอบคลุมมากขึ้น
หัวใจของแนวทางนี้คือการเชื่อมโยง 3 องค์ประกอบ ได้แก่ การเชื่อมข้อมูล เทคโนโลยีสำหรับประเมินสินเชื่อ และระบบค้ำประกัน ทั้งสามส่วนจำเป็นต้องทำงานร่วมกัน เพื่อสร้างระบบสินเชื่อที่มองเห็นศักยภาพของผู้กู้ได้รอบด้านกว่าการพิจารณาจากเอกสารแบบเดิมเพียงอย่างเดียว
3 กลไกสำคัญที่ช่วยเพิ่มโอกาสเข้าถึงสินเชื่อ
- ข้อมูลทางเลือก: ธนาคารสามารถพิจารณาข้อมูล เช่น ยอดขายออนไลน์ กระแสเงินสด ประวัติชำระค่าสาธารณูปโภค และพฤติกรรมการทำธุรกรรม เพื่อนำมาประกอบกับข้อมูลเครดิต
- เทคโนโลยีและ Credit Scoring: แบบจำลองทางการเงินช่วยวิเคราะห์รายได้ ความสามารถในการชำระหนี้ และความเสี่ยงของผู้กู้ เพื่อออกแบบวงเงินหรือเงื่อนไขให้เหมาะสม
- ระบบค้ำประกัน: บสย. สามารถเข้ามาช่วยแบ่งเบาความเสี่ยงจากการผิดนัดชำระหนี้ ทำให้ธนาคารมีความมั่นใจในการปล่อยสินเชื่อให้กับกลุ่มที่มีข้อมูลจำกัดมากขึ้น
การใช้ข้อมูลทางเลือกจะช่วยให้สถาบันการเงินเข้าใจผู้กู้มากขึ้น ตัวอย่างเช่น เจ้าของร้านค้าออนไลน์อาจไม่มีเอกสารรายได้แบบพนักงานประจำ แต่มีรายการสั่งซื้อและยอดขายสม่ำเสมอ หากนำข้อมูลเหล่านี้มาวิเคราะห์ร่วมกับกระแสเงินสด ก็อาจสะท้อนความสามารถในการดำเนินธุรกิจได้ชัดเจนกว่าการดูสลิปเงินเดือนเพียงอย่างเดียว
ในส่วนของเทคโนโลยี ระบบ Credit Scoring สามารถประมวลผลข้อมูลจำนวนมากและประเมินความเสี่ยงได้อย่างรวดเร็ว การวิเคราะห์ที่ละเอียดขึ้นอาจทำให้ผู้กู้ได้รับข้อเสนอสินเชื่อที่สอดคล้องกับรายได้จริง เช่น วงเงินที่เหมาะสม ระยะเวลาผ่อนชำระที่ไม่หนักเกินไป หรือการกำหนดค่างวดให้สัมพันธ์กับรอบรับเงินของธุรกิจ
บทบาทของ บสย. ในการลดความเสี่ยงของ Virtual Bank
แม้ Virtual Bank จะมีเทคโนโลยีที่ช่วยประเมินผู้กู้ได้ดีขึ้น แต่ความเสี่ยงจากการผิดนัดชำระหนี้ยังคงมีอยู่ บสย. จึงสามารถเข้ามาเติมเต็มระบบผ่านกลไกการค้ำประกันสินเชื่อ การมีหน่วยงานช่วยแบ่งรับความเสี่ยงอาจทำให้ธนาคารกล้าพัฒนาผลิตภัณฑ์สินเชื่อสำหรับผู้ประกอบการรายเล็กและประชาชนที่ไม่เคยมีประวัติสินเชื่อมาก่อน
ในเชิงระบบ ควรมีการเชื่อมต่อกระบวนการขอสินเชื่อและการค้ำประกันผ่านตัวกลาง หรือ API เพื่อส่งคำขอ ข้อมูลผู้กู้ และผลการพิจารณาระหว่าง Virtual Bank กับ บสย. ได้อย่างรวดเร็วและปลอดภัย แนวทางดังกล่าวจะช่วยลดขั้นตอนเอกสาร ลดเวลารอคอย และทำให้ผู้กู้ได้รับคำตอบที่ชัดเจนมากขึ้น
นอกจากนี้ การจัดทำโครงการนำร่องยังมีความสำคัญ เพราะช่วยให้ทุกฝ่ายได้ทดสอบแบบจำลองการประเมินสินเชื่อ คุณภาพข้อมูล และผลลัพธ์ของการค้ำประกัน ก่อนขยายระบบไปยังผู้ให้บริการรายอื่น โครงการนำร่องควรกำหนดเกณฑ์วัดผลที่ชัดเจน เช่น จำนวนผู้กู้ที่ได้รับอนุมัติ อัตราการชำระหนี้ตรงเวลา ต้นทุนการดำเนินงาน และผลต่อรายได้ของผู้ประกอบการ
แนวคิด บสย. จับมือ Virtual Bank ช่วยคนไม่มีข้อมูลเครดิต ยังสะท้อนการเปลี่ยนแปลงของระบบการเงินไทย จากเดิมที่เน้นเอกสารและหลักประกัน ไปสู่การพิจารณาข้อมูลจริงจากพฤติกรรมทางการเงินมากขึ้น อย่างไรก็ตาม การใช้ข้อมูลต้องอยู่บนพื้นฐานของความโปร่งใส ความปลอดภัย และการคุ้มครองข้อมูลส่วนบุคคล ผู้กู้ควรได้รับคำอธิบายว่าข้อมูลใดถูกนำไปใช้ และมีช่องทางตรวจสอบหรือโต้แย้งผลการประเมินได้
หากความร่วมมือระหว่าง บสย. และ Virtual Bank ประสบความสำเร็จ แล้วขยายไปยังธนาคารไร้สาขารายอื่น ก็จะช่วยเพิ่มทางเลือกให้ประชาชนและธุรกิจได้อย่างเป็นรูปธรรม คนที่ไม่มีสลิปเงินเดือนอาจมีช่องทางนำเสนอรายได้จากการค้าขาย คนที่เริ่มต้นธุรกิจอาจเข้าถึงเงินทุนเพื่อซื้ออุปกรณ์หรือเพิ่มกำลังผลิต และผู้ประกอบการรายเล็กอาจมีเงินทุนหมุนเวียนโดยไม่ต้องพึ่งพาหนี้นอกระบบ
ขณะเดียวกัน ผู้กู้เองก็ควรเตรียมข้อมูลทางการเงินให้เป็นระบบ เช่น แยกบัญชีส่วนตัวกับบัญชีธุรกิจ เก็บหลักฐานรายรับรายจ่าย รักษาประวัติการชำระเงิน และตรวจสอบเงื่อนไขสินเชื่ออย่างละเอียด การมีข้อมูลที่ถูกต้องและสม่ำเสมอจะช่วยให้ระบบประเมินศักยภาพได้แม่นยำขึ้น และช่วยให้ผู้กู้เลือกวงเงินที่เหมาะกับความสามารถของตนเอง
โดยสรุป ความร่วมมือครั้งนี้มีโอกาสช่วยเติมเต็มภูมิทัศน์ทางการเงินไทยได้หลายด้าน หากทุกฝ่ายสามารถเชื่อมข้อมูล เทคโนโลยี และการค้ำประกันเข้าด้วยกันอย่างมีความรับผิดชอบ ก็จะทำให้สินเชื่อเข้าถึงคนได้กว้างขึ้น ความเห็นส่วนตัวคือการเปิดโอกาสให้คนพิสูจน์ศักยภาพจากข้อมูลจริงเป็นทิศทางที่ควรเดินหน้าต่อ แต่ต้องควบคู่กับการคุ้มครองผู้บริโภค เพื่อให้การเงินดิจิทัลเติบโตอย่างเป็นธรรมและยั่งยืน
ที่มา – ‘เผ่าภูมิ’ หนุน บสย. จับมือ Virtual Bank ช่วยคนไม่มีข้อมูลเครดิต เข้าถึงสินเชื่อ