ประกันภัยพิบัติทั่วหน้า หลักประกันใหม่อุ่นใจคนไทย
นโยบาย ประกันภัยพิบัติทั่วหน้า กำลังกลายเป็นความหวังใหม่ของคนไทย หลังคณะรัฐมนตรีมีมติเห็นชอบให้จัดทำระบบประกันภัยพิบัติแห่งชาติ โดยรัฐบาลเตรียมจ่ายเบี้ยประกันภัยให้ประชาชนประมาณ 30 ล้านครัวเรือนทั่วประเทศ นโยบายนี้มีเป้าหมายเพื่อคุ้มครองความเสียหายจากน้ำท่วม พายุ และแผ่นดินไหว พร้อมจ่ายเงินชดเชยกรณีบ้านได้รับความเสียหายสูงสุด 100,000 บาทต่อหลัง และกรณีเสียชีวิตรายละ 2,000,000 บาท โดยคาดว่าจะเริ่มมีผลในเดือนตุลาคมนี้
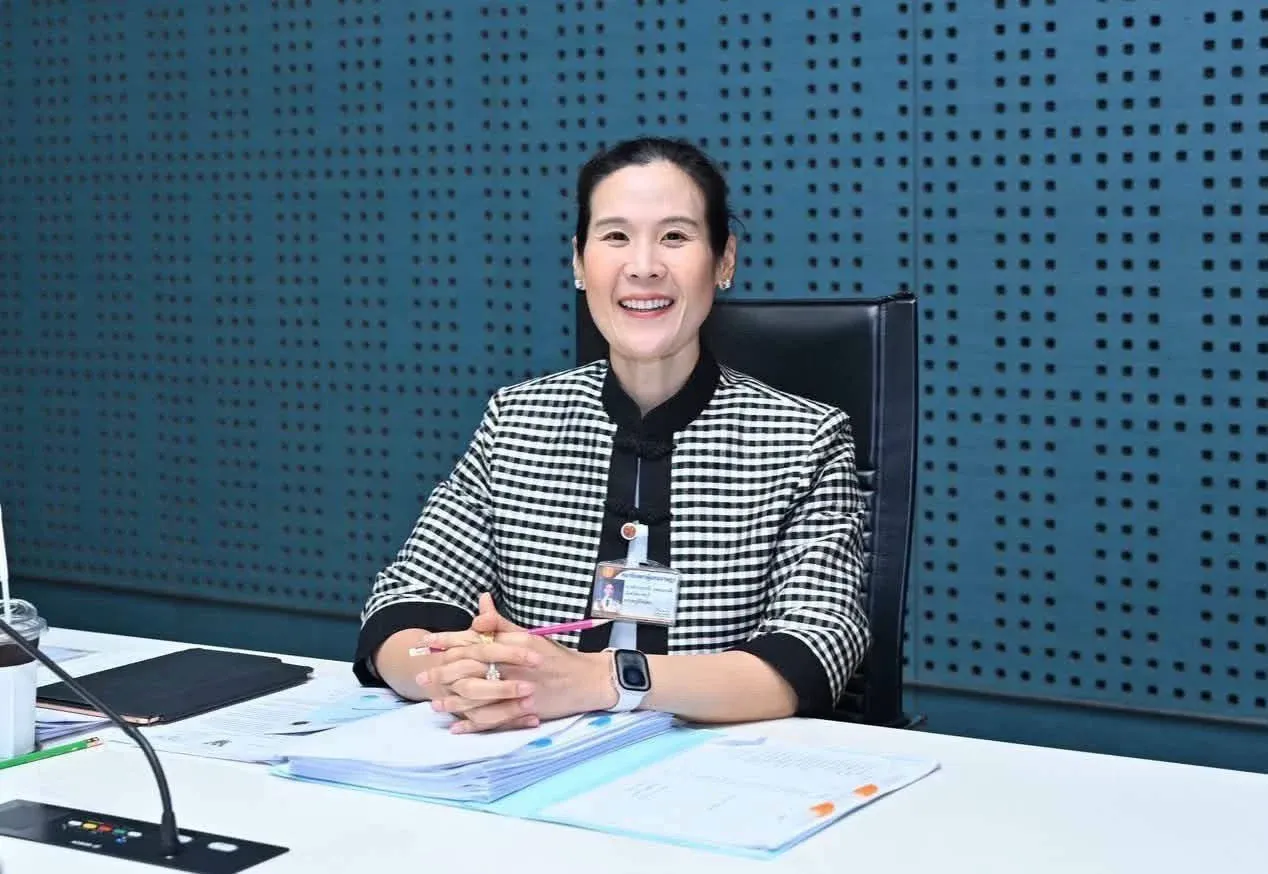
น.ส.กุลวลี นพอมรบดี สส.ราชบุรี พรรคภูมิใจไทย และประธานคณะกรรมาธิการการที่ดิน ทรัพยากรธรรมชาติและสิ่งแวดล้อม สภาผู้แทนราษฎร กล่าวสนับสนุนแนวทางดังกล่าว พร้อมชี้ว่านี่เป็นการเปลี่ยนวิธีคิดครั้งสำคัญของภาครัฐ จากเดิมที่ประชาชนต้องรอให้เกิดภัยพิบัติก่อนจึงจะได้รับเงินเยียวยา มาเป็นการเตรียมหลักประกันไว้ล่วงหน้า ช่วยให้ครัวเรือนมีเงินตั้งต้นสำหรับซ่อมแซมบ้านและดำเนินชีวิตต่อได้เร็วขึ้น
ประกันภัยพิบัติทั่วหน้า เปลี่ยนจากรอเยียวยาสู่การเตรียมพร้อม
บทเรียนจากเหตุการณ์น้ำท่วมและดินถล่มในหลายพื้นที่ เช่น อำเภอปัว จังหวัดน่าน และอำเภอหาดใหญ่ จังหวัดสงขลา สะท้อนว่าการรอเงินช่วยเหลือเป็นเวลาหลายเดือนอาจไม่ทันต่อความจำเป็นของประชาชน บ้านเรือนที่เสียหายต้องได้รับการซ่อมแซมทันที ขณะที่ครอบครัวผู้ประสบภัยก็ต้องมีค่าใช้จ่ายด้านอาหาร ที่พัก การเดินทาง และการรักษาพยาบาล ดังนั้น ระบบ ประกันภัยพิบัติทั่วหน้า จึงถูกมองว่าเป็นเครื่องมือช่วยลดภาระและเพิ่มความมั่นคงให้ประชาชนได้อย่างเป็นรูปธรรม
จุดเด่นของนโยบายนี้คือการใช้ระบบประกันภัยและการส่งต่อความเสี่ยงที่มีอยู่แล้ว แทนการจัดตั้งกองทุนใหม่ ซึ่งช่วยให้การดำเนินงานเป็นไปได้รวดเร็วกว่า อีกทั้งยังสามารถประสานงานกับบริษัทประกันภัย หน่วยงานกำกับดูแล และหน่วยงานภาครัฐที่เกี่ยวข้องได้ทันที แนวทางดังกล่าวยังเปิดโอกาสให้มีการบริหารความเสี่ยงอย่างเป็นระบบ โดยแบ่งเบาภาระการคลังและทำให้การช่วยเหลือมีหลักเกณฑ์ชัดเจนมากขึ้น
ประกันภัยพิบัติทั่วหน้า ต้องสื่อสารให้เข้าใจง่าย
แม้แนวคิดจะเป็นประโยชน์ แต่การสื่อสารกับประชาชนถือเป็นหัวใจสำคัญ รัฐบาลควรอธิบายให้ชัดเจนว่าใครได้รับความคุ้มครอง คุ้มครองภัยประเภทใด บ้านที่เสียหายต้องมีหลักฐานอย่างไร และประชาชนจะยื่นขอรับเงินชดเชยผ่านช่องทางใด รวมถึงควรแจ้งรายละเอียดเกี่ยวกับวงเงิน เงื่อนไข และระยะเวลาการจ่ายเงินด้วยภาษาที่เข้าใจง่าย หากประชาชนรู้สิทธิของตัวเอง ก็จะสามารถใช้ประโยชน์จากระบบได้เต็มที่และลดปัญหาความเข้าใจผิด
น.ส.กุลวลีเสนอแนวทางเสริมเพื่อให้นโยบายเดินหน้าได้อย่างมีประสิทธิภาพ โดยให้เร่งดูแลพื้นที่เสี่ยงสูงก่อน ทั้งพื้นที่น้ำท่วมซ้ำซาก พื้นที่ดินถล่ม และชุมชนที่มีความเปราะบาง หน่วยงานที่เกี่ยวข้องควรจัดทำฐานข้อมูลที่ทันสมัย เพื่อจัดลำดับความสำคัญในการช่วยเหลือ และทำให้การประเมินความเสียหายเป็นไปอย่างรวดเร็วและเป็นธรรม
- เร่งคุ้มครองพื้นที่เสี่ยง: ใช้ข้อมูลน้ำท่วม ดินถล่ม และภัยพิบัติในอดีต เพื่อวางแผนช่วยเหลือครัวเรือนที่ได้รับผลกระทบหนักก่อน
- สื่อสารสิทธิให้ชัดเจน: อธิบายเบี้ยประกัน เงื่อนไขการจ่ายเงิน เอกสารที่ต้องใช้ และขั้นตอนการยื่นคำขออย่างเป็นระบบ
- ลดความเสี่ยงควบคู่กัน: จัดทำแผนที่เสี่ยงภัย ขุดลอกลำน้ำ ฟื้นฟูป่าต้นน้ำ และพัฒนาระบบเตือนภัยล่วงหน้า
- ผลักดันเป็นกฎหมายถาวร: ประเมินผลในช่วง 1-2 ปีแรก ก่อนพัฒนาเป็นกฎหมายที่สร้างความคุ้มครองระยะยาว
การป้องกันภัยไม่ควรหยุดอยู่แค่การจ่ายเงินชดเชย เมื่อพื้นที่ต่าง ๆ มีระบบระบายน้ำที่ดี มีการจัดการลุ่มน้ำ และมีการเตือนภัยที่แม่นยำ ความเสียหายก็จะลดลงตามไปด้วย ในระยะยาวมาตรการเหล่านี้อาจช่วยลดต้นทุนเบี้ยประกันได้ด้วย โดยเฉพาะพื้นที่ที่สามารถควบคุมความเสี่ยงและไม่เกิดภัยพิบัติบ่อยครั้ง เบี้ยประกันในปีต่อไปก็ควรมีโอกาสปรับลดลงอย่างเหมาะสม
ประสบการณ์จากต่างประเทศยังเป็นบทเรียนที่ไทยสามารถนำมาปรับใช้ได้ โรมาเนียมีกฎหมายกำหนดให้บ้านเรือนมีประกันภัยพิบัติ และรัฐช่วยจ่ายเบี้ยให้ครัวเรือนที่เข้าเกณฑ์ ขณะที่ตุรกีใช้บริษัทประกันเอกชนเป็นผู้จำหน่ายกรมธรรม์ พร้อมรวมความเสี่ยงไว้ที่กองกลางก่อนส่งต่อไปยังตลาดต่างประเทศ ส่วนเม็กซิโกใช้ความร่วมมือระหว่างรัฐบาลกลางกับท้องถิ่นในการช่วยจ่ายเบี้ยให้เกษตรกรรายย่อยในพื้นที่เสี่ยง รูปแบบเหล่านี้แสดงให้เห็นว่าการออกแบบระบบต้องคำนึงถึงลักษณะภัยพิบัติและความสามารถในการจ่ายของประชาชนในแต่ละประเทศ
ในทางกลับกัน บางประเทศเลือกเก็บเบี้ยในอัตราเท่ากันทุกพื้นที่โดยไม่แยกตามระดับความเสี่ยง จนทำให้ระบบประกันประสบปัญหาขาดทุนและต้องปรับอัตราเบี้ยเพิ่มขึ้น บทเรียนนี้ทำให้ไทยต้องพิจารณาโครงสร้างเบี้ยอย่างรอบคอบ โดยต้องรักษาสมดุลระหว่างการคุ้มครองประชาชน การดูแลกลุ่มเปราะบาง และความมั่นคงทางการเงินของระบบ
หลังจากนี้ คณะกรรมาธิการเตรียมเชิญกรมป้องกันและบรรเทาสาธารณภัย สำนักงาน คปภ. สมาคมประกันวินาศภัยไทย และกระทรวงการคลัง มาหารือเรื่องการกำหนดพื้นที่เสี่ยง รวมถึงแนวทางสื่อสารกับประชาชนให้เข้าถึงได้อย่างรวดเร็ว หากทุกฝ่ายทำงานร่วมกันอย่างจริงจัง นโยบาย ประกันภัยพิบัติทั่วหน้า จะไม่ใช่เพียงมาตรการช่วยเหลือเฉพาะหน้า แต่จะเป็นหลักประกันที่ช่วยให้คนไทยรับมือกับภัยธรรมชาติได้อย่างมั่นใจมากขึ้น
มุมมองที่น่าสนใจคือ การมีประกันภัยเพียงอย่างเดียวอาจยังไม่เพียงพอ รัฐควรเดินหน้าลดความเสี่ยง พัฒนาผังเมือง และสร้างความรู้ให้ประชาชนควบคู่กันไป หากทำได้ครบทุกด้าน ระบบนี้จะช่วยเปลี่ยนความกังวลเมื่อเกิดภัยพิบัติให้กลายเป็นความพร้อม และทำให้ทุกครัวเรือนมีโอกาสฟื้นตัวได้เร็วกว่าเดิม