เมื่อศรัทธากลายเป็นความเสี่ยง ใช้วัดฟอกเงินทำไมเกิดซ้ำๆซากๆ
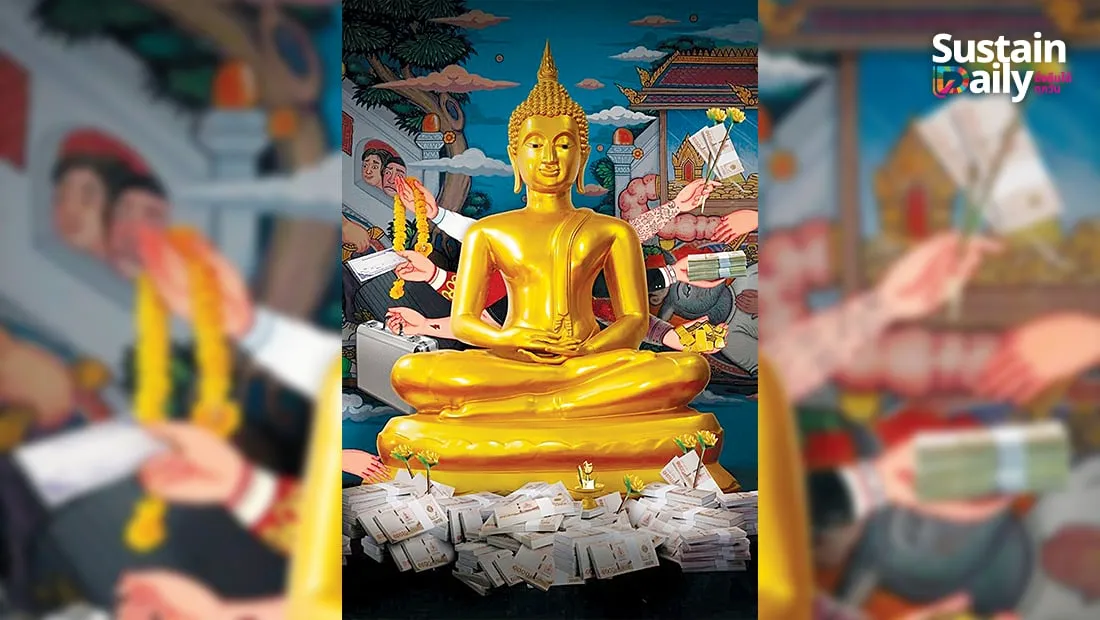
วัดควรเป็นพื้นที่แห่งศรัทธา ความสงบ และการทำประโยชน์เพื่อสังคม แต่เมื่อเงินบริจาค เงินอุดหนุนจากภาครัฐ และรายได้จากกิจกรรมต่าง ๆ ไหลเข้าสู่วัดเป็นจำนวนมาก ระบบบริหารจัดการทางการเงินก็กลายเป็นเรื่องที่ทุกฝ่ายต้องให้ความสำคัญ คำถามว่า เมื่อศรัทธากลายเป็นความเสี่ยง ใช้วัดฟอกเงินทำไมเกิดซ้ำๆซากๆ จึงไม่ได้เป็นเพียงคำถามต่อพระสงฆ์หรือวัดบางแห่งเท่านั้น แต่เป็นคำถามถึงช่องโหว่ของระบบที่เปิดโอกาสให้ผู้ไม่หวังดีเข้ามาใช้ประโยชน์จากความศรัทธาของประชาชน
ต้องย้ำว่าปัญหานี้ไม่ได้หมายความว่าวัดทุกแห่งหรือพระสงฆ์ทุกรูปมีพฤติกรรมไม่เหมาะสม ประเทศไทยยังมีวัดและบุคลากรทางศาสนาที่ทำงานเพื่อชุมชนอย่างจริงใจอีกเป็นจำนวนมาก อย่างไรก็ตาม คดีที่เกี่ยวข้องกับเงินวัดและเงินบริจาคซึ่งเกิดขึ้นซ้ำหลายครั้ง ได้ทำให้ประชาชนตั้งคำถามเรื่องความโปร่งใส การตรวจสอบ และความรับผิดชอบของผู้ดูแลทรัพย์สินทางศาสนา
เมื่อศรัทธากลายเป็นความเสี่ยง ใช้วัดฟอกเงินทำไมเกิดซ้ำๆซากๆ
สาเหตุสำคัญมาจากวัดมีเงินหมุนเวียนหลายรูปแบบ ทั้งเงินทำบุญทั่วไป เงินบริจาคตามวัตถุประสงค์ เงินบริจาคในโอกาสพิเศษ รายได้จากการให้เช่าที่ดินและอาคาร รายได้จากงานบุญ การจำหน่ายวัตถุมงคล รวมถึงเงินอุดหนุนจากภาครัฐ เมื่อรายรับมีหลายช่องทาง แต่ระบบบัญชีและการตรวจสอบยังไม่เป็นมาตรฐานเดียวกัน ก็ย่อมเกิดความเสี่ยงที่จะมีการนำเงินไปใช้ผิดวัตถุประสงค์ หรือใช้วัดเป็นทางผ่านในการรับและโอนเงินที่มาจากการกระทำผิด
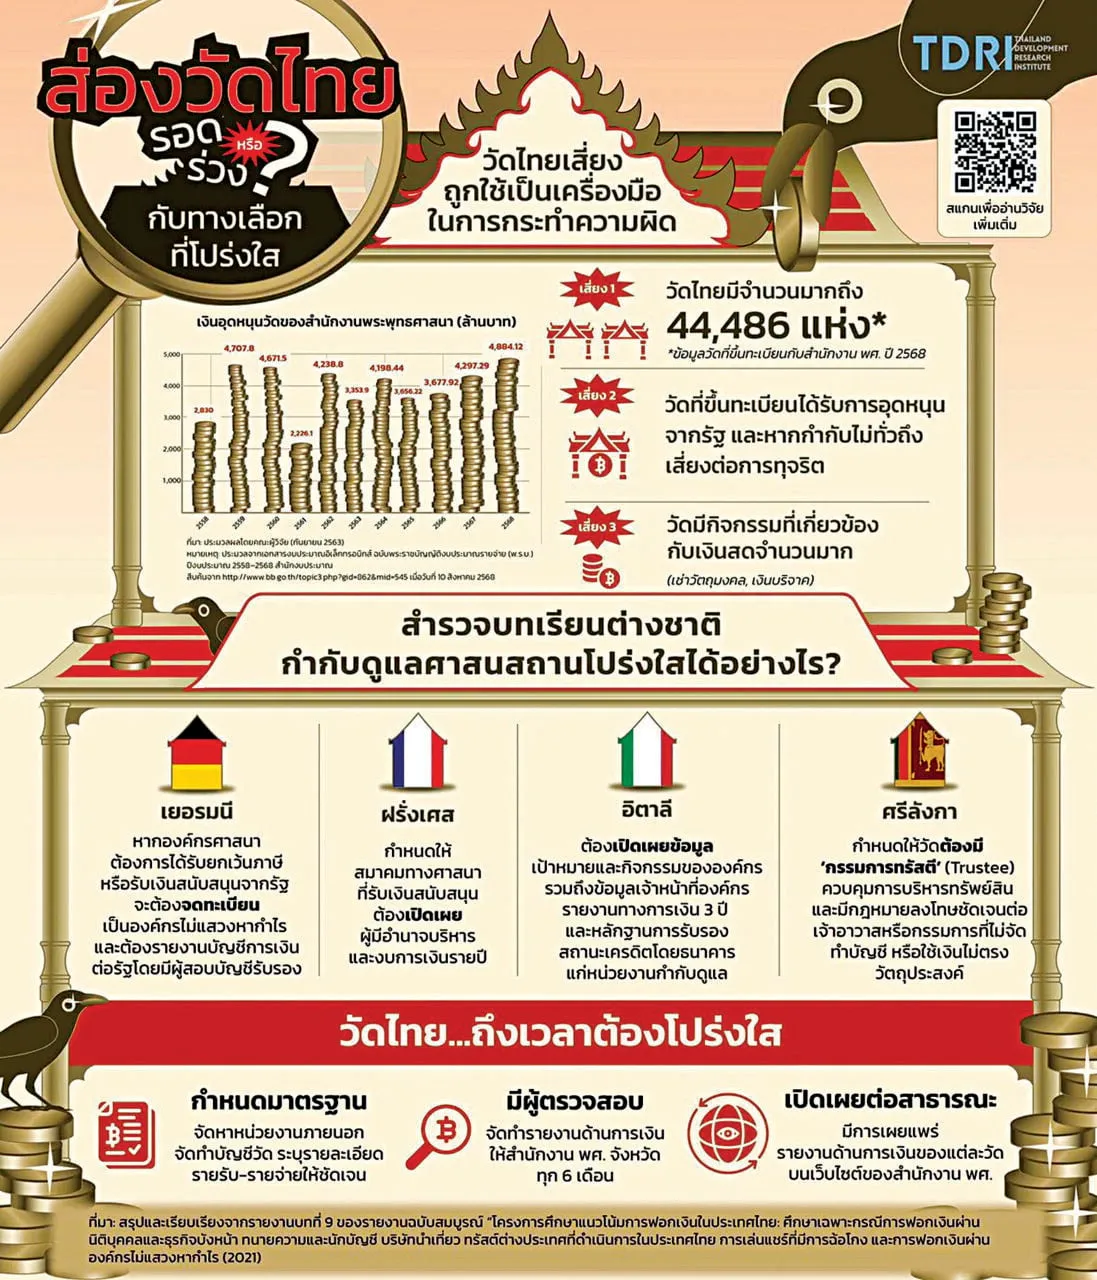
ข้อมูลจากงานวิจัยของทีดีอาร์ไอระบุว่า ประเทศไทยมีวัดที่ขึ้นทะเบียนกับสำนักงานพระพุทธศาสนาแห่งชาติหลายหมื่นแห่ง และวัดจำนวนมากมีรายได้จากเงินบริจาคในแต่ละปี เมื่อรวมกับเงินอุดหนุนของรัฐซึ่งมีมูลค่าหลายพันล้านบาทต่อปี จึงเห็นได้ชัดว่าการกำกับดูแลการเงินของวัดไม่ใช่เรื่องเล็ก หากปล่อยให้การตรวจสอบขึ้นอยู่กับความไว้วางใจเพียงอย่างเดียว ความศรัทธาที่ควรนำไปสู่สาธารณประโยชน์ก็อาจถูกเปลี่ยนเป็นผลประโยชน์ส่วนตัว
ช่องโหว่การเงินทำให้วัดตกเป็นเครื่องมือ
หนึ่งในปัญหาหลักคือการจัดทำบัญชีของวัดยังมีรูปแบบแตกต่างกัน บางแห่งบันทึกรายรับรายจ่ายอย่างง่าย ไม่มีเอกสารประกอบครบถ้วน หรือไม่ได้แยกบัญชีตามวัตถุประสงค์ของเงินบริจาคอย่างชัดเจน เจ้าอาวาสบางรูปอาจไม่มีความรู้ด้านบัญชี จึงมอบหมายให้กรรมการวัด ไวยาวัจกร หรือบุคคลใกล้ชิดดูแลเรื่องเงินแทน การมอบหมายเช่นนี้ไม่ใช่เรื่องผิดในตัวเอง แต่หากขาดการแบ่งหน้าที่ การตรวจสอบซ้ำ และการเปิดเผยข้อมูล ก็อาจทำให้เกิดการทุจริตโดยไม่มีใครสังเกตเห็น
อีกประเด็นคือ ประชาชนทั่วไปมักไม่สามารถเข้าถึงข้อมูลทางการเงินของวัดได้อย่างสะดวก แม้จะมีการจัดทำบัญชีหรือรายงานต่อหน่วยงานที่เกี่ยวข้อง แต่ไม่ได้หมายความว่าข้อมูลเหล่านั้นจะถูกประกาศให้ผู้บริจาคตรวจสอบได้อย่างเป็นระบบ เมื่อผู้บริจาคไม่รู้ว่าเงินถูกนำไปใช้ที่ใด การติดตามวัตถุประสงค์ของเงินจึงทำได้ยาก และผู้กระทำผิดอาจอาศัยความไม่ชัดเจนนี้ปกปิดเส้นทางการเงิน
บทเรียนจากคดีเงินทอนวัดและคดีเงินบริจาค
คดีเงินทอนวัดสะท้อนช่องโหว่ของการจัดสรรงบประมาณได้อย่างชัดเจน โดยมีการเสนอเงินอุดหนุนให้วัดจัดทำโครงการ เมื่อได้รับเงินแล้วกลับมีการนำเงินบางส่วนคืนให้เจ้าหน้าที่ในลักษณะเงินทอนหรือสินบน กรณีนี้ไม่ได้เกิดจากการขาดเอกสารเพียงอย่างเดียว แต่สะท้อนว่ากระบวนการอนุมัติ การเบิกจ่าย และการติดตามผลยังไม่รัดกุมเพียงพอ
นอกจากนี้ ยังมีกรณีที่ผู้มีชื่อเสียงทางศาสนาใช้ภาพลักษณ์และความเลื่อมใสของประชาชนระดมเงินเพื่อสร้างสิ่งปลูกสร้างหรือสนับสนุนโครงการสาธารณประโยชน์ แต่กลับนำเงินไปซื้อทรัพย์สินหรือใช้จ่ายส่วนตัว เหตุการณ์ลักษณะนี้ทำให้เห็นว่า การตรวจสอบแหล่งที่มาและปลายทางของเงินมีความสำคัญไม่แพ้การตรวจสอบตัวบุคคล เพราะผู้บริจาคอาจตัดสินใจจากศรัทธาและชื่อเสียง โดยไม่ได้มีโอกาสตรวจสอบข้อมูลอย่างรอบด้าน
ดังนั้น คำตอบของคำถาม เมื่อศรัทธากลายเป็นความเสี่ยง ใช้วัดฟอกเงินทำไมเกิดซ้ำๆซากๆ จึงอยู่ที่การมีช่องว่างหลายชั้น ตั้งแต่การรับเงินสดจำนวนมาก การไม่มีระบบฐานข้อมูลกลาง การเปิดเผยบัญชีที่ไม่ทั่วถึง การตรวจสอบภายในที่อ่อนแอ ไปจนถึงการไม่มีบทลงโทษหรือมาตรการติดตามที่ชัดเจนสำหรับผู้มีหน้าที่ดูแลเงินวัด
แนวทางป้องกันการใช้วัดฟอกเงินและทุจริต
- กำหนดรูปแบบบัญชีมาตรฐาน วัดทุกแห่งควรใช้แบบฟอร์มเดียวกัน แยกรายรับและรายจ่ายตามประเภท พร้อมเก็บเอกสารหลักฐานไว้อย่างเป็นระบบ
- แยกบัญชีตามวัตถุประสงค์ เงินบริจาคเพื่อสร้างอาคาร การศึกษา หรือสาธารณประโยชน์ควรแยกออกจากเงินใช้จ่ายทั่วไป เพื่อให้ตรวจสอบได้ว่าเงินถูกใช้ตรงตามเจตนาของผู้บริจาค
- เปิดเผยข้อมูลต่อสาธารณะ ควรติดประกาศรายรับรายจ่ายภายในวัด และเผยแพร่ผ่านเว็บไซต์หรือช่องทางออนไลน์ที่ประชาชนเข้าถึงได้ง่าย
- ให้หน่วยงานภายนอกช่วยตรวจสอบ วัดที่มีรายรับสูงหรือมีโครงการขนาดใหญ่ควรมีผู้ตรวจสอบบัญชีอิสระเข้ามาตรวจทานเป็นระยะ
- ตรวจสอบเงินอุดหนุนของรัฐ ทุกโครงการควรมีการประเมินผล ตรวจเอกสารการเบิกจ่าย และติดตามว่าการใช้เงินตรงตามวัตถุประสงค์หรือไม่
- อบรมผู้รับผิดชอบด้านการเงิน เจ้าอาวาส กรรมการวัด และไวยาวัจกรควรได้รับความรู้ด้านบัญชี การควบคุมภายใน และการป้องกันอาชญากรรมทางการเงิน
แนวทางจากต่างประเทศแสดงให้เห็นว่า องค์กรศาสนาสามารถดำรงความเป็นอิสระได้พร้อมกับมีระบบกำกับดูแลที่เหมาะสม เยอรมนีให้สิทธิประโยชน์ทางภาษีแก่องค์กรศาสนาที่ปฏิบัติตามข้อกำหนดด้านบัญชีและการตรวจสอบ ฝรั่งเศสมีระบบฐานข้อมูลสมาคมที่ช่วยให้หน่วยงานติดตามองค์กรได้ ส่วนอิตาลีกำหนดให้องค์กรที่ต้องการรับสิทธิจากรัฐเปิดเผยข้อมูลการบริหารและรายงานทางการเงิน
กรณีของศรีลังกาก็น่าสนใจ เพราะมีการกำหนดผู้รับผิดชอบทรัพย์สินของวัดอย่างชัดเจน จำกัดอำนาจการขายทรัพย์สิน กำหนดให้รายงานทางการเงินเป็นระยะ และมีบทลงโทษเมื่อไม่ปฏิบัติตาม บทเรียนเหล่านี้อาจนำมาปรับใช้กับประเทศไทย โดยไม่จำเป็นต้องลอกระบบของประเทศใดทั้งหมด แต่ควรเลือกกลไกที่เหมาะกับโครงสร้างวัดและกฎหมายไทย
ความโปร่งใสไม่ได้ทำลายศรัทธา แต่ช่วยปกป้องศรัทธา ผู้บริจาคควรมีสิทธิรู้ว่าเงินของตนถูกนำไปใช้ตามเจตนาหรือไม่ ขณะที่วัดที่บริหารงานอย่างสุจริตก็ควรได้รับระบบที่ช่วยยืนยันความถูกต้องและสร้างความเชื่อมั่นมากขึ้น การเปิดบัญชีและการตรวจสอบจึงไม่ควรถูกมองว่าเป็นการกล่าวหาวัด แต่เป็นมาตรฐานสำคัญขององค์กรที่ดูแลทรัพย์สินจากประชาชน
ท้ายที่สุด การแก้ปัญหานี้ต้องอาศัยความร่วมมือจากสำนักงานพระพุทธศาสนา หน่วยงานตรวจสอบ วัด พระสงฆ์ กรรมการวัด และประชาชน หากทุกฝ่ายช่วยกันสร้างระบบบัญชีที่ตรวจสอบได้ เปิดเผยข้อมูลอย่างจริงจัง และดำเนินการกับผู้กระทำผิดอย่างเท่าเทียม คำถามเรื่อง เมื่อศรัทธากลายเป็นความเสี่ยง ใช้วัดฟอกเงินทำไมเกิดซ้ำๆซากๆ ก็จะค่อย ๆ เปลี่ยนจากปัญหาที่เกิดซ้ำ เป็นบทเรียนที่นำไปสู่การปฏิรูปอย่างยั่งยืน
สำหรับผู้ทำบุญ สิ่งที่ทำได้ทันทีคือเลือกบริจาคผ่านช่องทางที่มีหลักฐาน ตรวจสอบวัตถุประสงค์ของโครงการ และสอบถามรายงานการใช้เงินอย่างสุภาพ ส่วนวัดควรถือโอกาสนี้ยกระดับการบริหารให้โปร่งใส เพราะศรัทธาที่มั่นคงไม่ได้เกิดจากคำโฆษณา แต่เกิดจากการพิสูจน์ให้เห็นว่าเงินทุกบาทถูกใช้เพื่อประโยชน์ของพระศาสนาและสังคมอย่างแท้จริง
ที่มา – เมื่อศรัทธากลายเป็นความเสี่ยง ใช้วัดฟอกเงินทำไมเกิดซ้ำๆซากๆ