ปปง. สอบเส้นเงิน 45 ล้าน ต้องพบความผิดมูลฐานก่อน
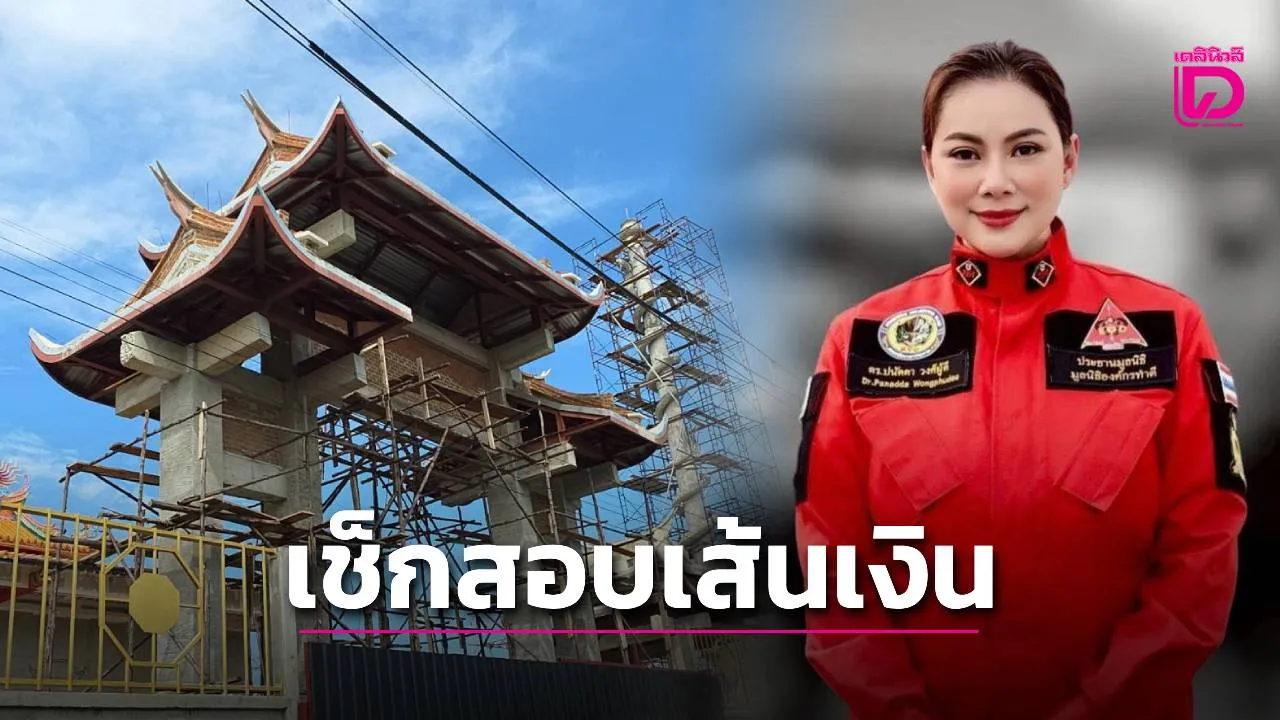
กรณีที่สังคมกำลังจับตาเส้นทางเงินจำนวน 45 ล้านบาท ซึ่งเกี่ยวข้องกับบัญชีของมูลนิธิองค์กรทำดี และมีการโอนไปยังผู้รับเหมาก่อสร้าง ก่อนจะมีเงินบางส่วนโอนไปยังบุคคลใกล้ชิดของผู้บริหารมูลนิธิ กลายเป็นประเด็นที่ถูกตั้งคำถามอย่างกว้างขวาง อย่างไรก็ตาม ข้อมูลที่ปรากฏในขณะนี้ยังเป็นเพียงข้อสงสัยและข้อกล่าวอ้าง จึงต้องรอการตรวจสอบจากหน่วยงานที่เกี่ยวข้องอย่างรอบด้าน
สำนักงานป้องกันและปราบปรามการฟอกเงิน หรือ ปปง. อธิบายว่า การตรวจสอบบัญชีธนาคารของบุคคลทั่วไป นิติบุคคล มูลนิธิ หรือสมาคม ไม่สามารถดำเนินการได้โดยอาศัยเพียงกระแสข่าวเท่านั้น แต่จะต้องมีเหตุอันควรสงสัยและปรากฏความผิดมูลฐานตามกฎหมายป้องกันและปราบปรามการฟอกเงินเสียก่อน ประเด็นสำคัญจึงอยู่ที่การพิสูจน์ว่าเงินดังกล่าวเกี่ยวข้องกับความผิดอาญาหรือไม่
ปปง. สอบเส้นเงิน 45 ล้าน ต้องพบความผิดมูลฐานก่อน
หลักการของ ปปง. คือ ต้องมีคดีอาญาหรือพฤติการณ์ที่เข้าข่ายความผิดมูลฐานเกิดขึ้นก่อน เช่น การยักยอกทรัพย์ การฉ้อโกง การลักทรัพย์ หรือความผิดอื่นตามที่กฎหมายกำหนด จากนั้นพนักงานสอบสวน ตำรวจ กรมสอบสวนคดีพิเศษ หรือหน่วยงานบังคับใช้กฎหมายที่เกี่ยวข้อง จึงจะรวบรวมข้อมูลและประสานมายัง ปปง. เพื่อให้ตรวจสอบเส้นทางการเงินในเชิงลึก
ดังนั้น หากมีการตั้งข้อสงสัยว่าเงินบริจาคถูกนำไปใช้ไม่ตรงตามวัตถุประสงค์ ผู้เสียหายควรเข้าแจ้งความร้องทุกข์พร้อมนำเอกสารหลักฐานไปมอบให้พนักงานสอบสวน ไม่ว่าจะเป็นหลักฐานการโอนเงิน ใบเสร็จ ข้อมูลการประชาสัมพันธ์โครงการ เอกสารการรับบริจาค หรือข้อความสนทนาที่เกี่ยวข้อง หลักฐานเหล่านี้จะช่วยให้เจ้าหน้าที่เห็นภาพพฤติการณ์และพิจารณาได้ว่ามีความผิดเกิดขึ้นจริงหรือไม่
ปปง. สอบเส้นเงิน 45 ล้าน เริ่มจากการตรวจสอบธุรกรรม
การตรวจสอบเส้นทางการเงินจะพิจารณาตั้งแต่บัญชีต้นทางไปยังบัญชีปลายทาง รวมถึงรายการรับ โอน และจ่ายเงินที่เกิดขึ้นต่อเนื่องกัน เจ้าหน้าที่จะตรวจสอบว่าผู้โอนและผู้รับมีความเกี่ยวข้องกันอย่างไร เงินถูกนำไปใช้ตามวัตถุประสงค์ที่แจ้งไว้หรือไม่ และมีการโอนต่อไปยังบุคคลหรือนิติบุคคลอื่นโดยไม่มีเหตุผลทางธุรกิจหรือไม่
ในกรณีมูลนิธิ ประเด็นแรกที่ต้องตรวจสอบคือวัตถุประสงค์ในการจัดตั้งและรายละเอียดของโครงการที่เปิดรับบริจาค หากมูลนิธิระบุว่าจะนำเงินไปช่วยเหลือผู้ยากไร้ สนับสนุนการศึกษา หรือบรรเทาสาธารณภัย การใช้เงินก็ควรสอดคล้องกับโครงการเหล่านั้น และควรมีหลักฐานแสดงผลการดำเนินงานอย่างชัดเจน เช่น รายชื่อผู้ได้รับความช่วยเหลือ ภาพกิจกรรม สัญญาจ้าง เอกสารการจัดซื้อจัดจ้าง และรายงานค่าใช้จ่าย
สำหรับเงิน 45 ล้านบาทที่ถูกตั้งข้อสังเกต หากมีการอ้างว่าเป็นค่าใช้จ่ายก่อสร้าง เจ้าหน้าที่จะต้องตรวจสอบเพิ่มเติมว่าโครงการก่อสร้างนั้นเกี่ยวข้องกับภารกิจของมูลนิธิหรือไม่ มีการทำสัญญาอย่างถูกต้องหรือไม่ งานก่อสร้างเกิดขึ้นจริงหรือไม่ และเงินที่จ่ายไปสอดคล้องกับมูลค่างานหรือไม่ หากเป็นการก่อสร้างเพื่อช่วยเหลือประชาชนและมีเอกสารรองรับ ก็ต้องพิจารณาตามข้อเท็จจริง ส่วนหากเป็นทรัพย์สินส่วนตัวหรือโครงการที่ไม่เกี่ยวข้องกับวัตถุประสงค์ของมูลนิธิ ก็จำเป็นต้องตรวจสอบต่อไปว่ามีความเสียหายหรือความผิดอาญาเกิดขึ้นหรือไม่
ขั้นตอนตรวจสอบบัญชีมูลนิธิและเส้นทางเงิน
โดยทั่วไป กระบวนการตรวจสอบสามารถสรุปเป็นลำดับได้ดังนี้
- รับเรื่องร้องทุกข์หรือข้อมูลเบาะแส: ผู้เสียหายหรือผู้พบความผิดปกตินำข้อมูลแจ้งต่อตำรวจ ดีเอสไอ หรือหน่วยงานที่มีอำนาจ
- รวบรวมพยานหลักฐาน: พนักงานสอบสวนตรวจสอบเอกสาร บัญชีธนาคาร สัญญา และคำให้การของผู้เกี่ยวข้อง
- ตรวจสอบวัตถุประสงค์ของมูลนิธิ: ประสานกรมการปกครองเพื่อดูรายละเอียดการจดทะเบียนและภารกิจที่ได้รับอนุญาต
- วิเคราะห์ธุรกรรม: ตรวจสอบความเชื่อมโยงของบัญชีต้นทาง บัญชีปลายทาง และธุรกรรมที่เกิดขึ้นต่อเนื่อง
- พิจารณาความผิดมูลฐาน: หากพบพฤติการณ์เข้าข่ายความผิดอาญา จึงส่งข้อมูลให้ ปปง. ตรวจสอบด้านทรัพย์สิน
- ดำเนินการกับทรัพย์สิน: ปปง. อาจพิจารณายึดหรืออายัดทรัพย์สินชั่วคราวตามเงื่อนไขของกฎหมาย และเปิดโอกาสให้เจ้าของทรัพย์สินชี้แจง
ปปง. ยังระบุว่า สถาบันการเงินมีหน้าที่รายงานธุรกรรมที่เข้าเกณฑ์ตามกฎหมาย รวมถึงธุรกรรมที่มีวงเงินสูงหรือมีลักษณะน่าสงสัย อย่างไรก็ตาม การมีรายงานธุรกรรมไม่ได้หมายความว่าบุคคลหรือบัญชีนั้นกระทำความผิดทันที รายงานดังกล่าวเป็นเพียงข้อมูลสำหรับการวิเคราะห์และตรวจสอบต่อไปเท่านั้น
ประเด็นนี้จึงต้องแยกให้ชัดเจนระหว่าง “ธุรกรรมที่น่าสงสัย” กับ “ธุรกรรมที่พิสูจน์แล้วว่าเกี่ยวข้องกับความผิด” เพราะการโอนเงินจำนวนมากอาจเกิดจากการทำสัญญาหรือการดำเนินโครงการที่ถูกต้องตามกฎหมายก็ได้ ขณะเดียวกัน หากพบว่ามีการใช้เงินบริจาคเพื่อประโยชน์ส่วนตัว ปกปิดแหล่งที่มา หรือโอนเงินวนเพื่อย้ายทรัพย์สิน ก็อาจนำไปสู่การตรวจสอบความผิดฐานฉ้อโกง ยักยอก หรือฟอกเงินได้
เหตุใดต้องรอผลสอบก่อนสรุปความผิด
การกล่าวหาว่าบุคคลใดฟอกเงินหรือยักยอกทรัพย์ต้องอาศัยพยานหลักฐาน ไม่ใช่เพียงเส้นทางการโอนเงินหรือความสัมพันธ์ระหว่างผู้โอนกับผู้รับเท่านั้น เจ้าหน้าที่ต้องพิสูจน์ให้ได้ว่าเงินมีที่มาจากความผิด หรือถูกนำไปใช้เพื่อปกปิด ซุกซ่อน หรือเปลี่ยนสภาพทรัพย์สินที่เกี่ยวข้องกับความผิด
ผู้ที่เกี่ยวข้องกับบัญชีหรือทรัพย์สินสามารถชี้แจงที่มาของเงินได้ เช่น แสดงสัญญาว่าจ้าง ใบกำกับภาษี หลักฐานการส่งมอบงาน รายงานการประชุมของมูลนิธิ และเอกสารอนุมัติการใช้เงิน หากสามารถอธิบายได้อย่างเป็นเหตุเป็นผลและเอกสารสอดคล้องกัน ก็จะช่วยให้กระบวนการตรวจสอบมีความชัดเจนมากขึ้น
สำหรับประชาชนและผู้บริจาค ควรตรวจสอบข้อมูลของมูลนิธิก่อนบริจาค เก็บหลักฐานการโอนเงิน และติดตามรายงานการใช้เงินอย่างสม่ำเสมอ หากพบความผิดปกติควรแจ้งหน่วยงานรัฐโดยตรง ไม่ควรเผยแพร่ข้อกล่าวหาที่ยังไม่มีข้อสรุป เพราะอาจกระทบสิทธิของผู้เกี่ยวข้องและทำให้เกิดความเข้าใจผิด
สรุปแล้ว กรณี ปปง. สอบเส้นเงิน 45 ล้าน ต้องพบความผิดมูลฐานก่อน จึงจะเข้าสู่กระบวนการตรวจสอบทรัพย์สินตามกฎหมายได้ ขณะนี้ยังต้องรอผลการรวบรวมพยานหลักฐานจากพนักงานสอบสวน รวมถึงคำชี้แจงของทุกฝ่าย การติดตามข่าวควรยึดข้อมูลจากหน่วยงานทางการและเปิดพื้นที่ให้กระบวนการยุติธรรมทำหน้าที่อย่างเต็มที่
มุมมองที่สำคัญคือ ความโปร่งใสของการใช้เงินบริจาคควรตรวจสอบได้ตั้งแต่ต้นทางถึงปลายทาง หากทุกฝ่ายจัดเก็บเอกสารอย่างเป็นระบบและชี้แจงด้วยข้อเท็จจริง ก็จะช่วยสร้างความเชื่อมั่นให้ผู้บริจาคและทำให้การตรวจสอบเป็นธรรมมากขึ้น
ที่มา – ปปง. กางขั้นตอนสอบเส้นเงิน 45 ล้าน ปมมูลนิธิองค์กรทำดี ย้ำต้องพบความผิดมูลฐานก่อน