แพ็กเกจเยียวยาและฟื้นฟูน้ำท่วม พักหนี้ ดอกเบี้ย 0%
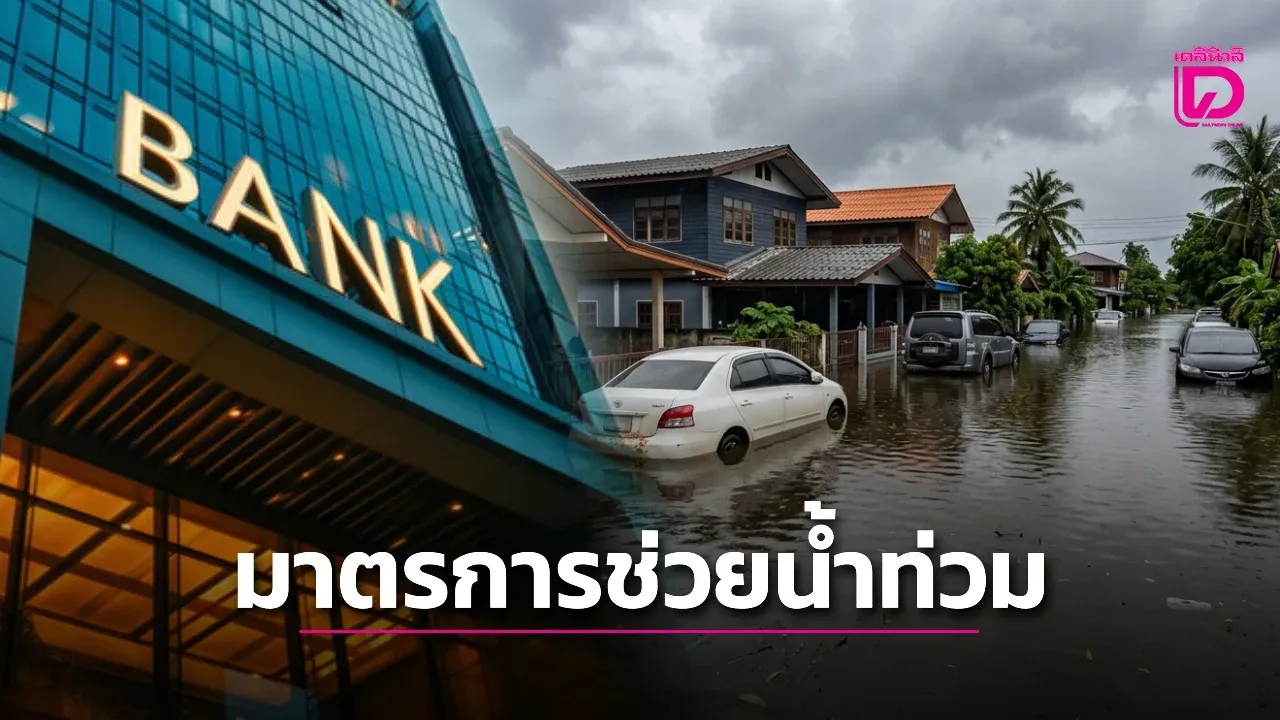
คณะรัฐมนตรีมีมติเห็นชอบ แพ็กเกจเยียวยาและฟื้นฟูน้ำท่วม เพื่อช่วยลดภาระของประชาชนและผู้ประกอบการที่ได้รับผลกระทบจากอุทกภัย โดยมาตรการครอบคลุมทั้งการพักชำระหนี้ สินเชื่อดอกเบี้ยต่ำ การช่วยเหลือด้านภาษี และการประกันภัยพิบัติแห่งชาติ ถือเป็นแนวทางสำคัญในการเติมสภาพคล่องและช่วยให้ผู้ประสบภัยกลับมาใช้ชีวิตหรือดำเนินธุรกิจได้เร็วขึ้น
มาตรการดังกล่าวแบ่งออกเป็น 3 กลุ่มหลัก ได้แก่ มาตรการบรรเทาความเดือดร้อนในระยะเร่งด่วน มาตรการฟื้นฟูศักยภาพทางการเงินผ่านสินเชื่อ Soft Loan และมาตรการทางภาษีจากหน่วยงานที่เกี่ยวข้อง ประชาชนควรตรวจสอบเงื่อนไขของแต่ละโครงการกับธนาคารหรือหน่วยงานรัฐโดยตรงก่อนยื่นขอรับสิทธิ์ เพื่อเตรียมเอกสารให้ครบถ้วนและป้องกันความเข้าใจคลาดเคลื่อน
แพ็กเกจเยียวยาและฟื้นฟูน้ำท่วม ช่วยลดภาระประชาชนอย่างไร
ในกลุ่มแรก รัฐบาลมุ่งลดภาระทางการเงินให้กับผู้ประสบภัย โดยให้สถาบันการเงินของรัฐทั้ง 7 แห่งพิจารณาพักชำระหนี้ให้แก่ลูกค้าที่ได้รับผลกระทบเป็นเวลาอย่างน้อย 3 เดือน และอาจขยายระยะเวลาได้สูงสุด 1 ปี ทั้งนี้ ระยะเวลาพักหนี้และหลักเกณฑ์การเข้าร่วมอาจแตกต่างกันไปตามประเภทสินเชื่อและเงื่อนไขของแต่ละธนาคาร
การพักชำระหนี้จะช่วยให้ครัวเรือนมีเงินเหลือสำหรับใช้จ่ายที่จำเป็น เช่น ค่าอาหาร ค่ารักษาพยาบาล ค่าเดินทาง และค่าซ่อมแซมบ้าน ขณะที่ผู้ประกอบการสามารถนำเงินไปฟื้นฟูร้านค้า ซื้อวัตถุดิบ หรือซ่อมแซมอุปกรณ์ที่เสียหายจากน้ำท่วมได้ อย่างไรก็ตาม ผู้กู้ควรสอบถามให้ชัดเจนว่าการพักชำระครอบคลุมเงินต้น ดอกเบี้ย หรือทั้งสองส่วน และหลังหมดช่วงพักชำระแล้วจะมีการปรับค่างวดอย่างไร
แพ็กเกจเยียวยาและฟื้นฟูน้ำท่วม กับสินเชื่อซ่อมบ้านดอกเบี้ย 0%
สำหรับผู้ที่ต้องซ่อมแซมหรือปลูกสร้างบ้านใหม่ มีสินเชื่อเพื่อฟื้นฟูที่อยู่อาศัยจากธนาคารของรัฐหลายแห่ง ตัวอย่างเช่น ธนาคารออมสินเตรียมสินเชื่อฟื้นฟูบ้านวงเงินสูงสุด 1 ล้านบาท ระยะเวลากู้ไม่เกิน 40 ปี และคิดดอกเบี้ย 0% ต่อปีในช่วง 3 เดือนแรก ส่วนธนาคารอาคารสงเคราะห์ หรือ ธอส. มีสินเชื่อซ่อมแซมและปลูกสร้างทดแทนวงเงินสูงสุด 2 ล้านบาท พร้อมดอกเบี้ย 0% ต่อปี และปลอดชำระเงินงวดในช่วง 3 เดือนแรก
ผู้สนใจควรเตรียมบัตรประชาชน เอกสารแสดงที่อยู่ หลักฐานความเสียหาย เอกสารสิทธิ์ในที่อยู่อาศัย และประมาณการค่าซ่อมจากผู้รับเหมา หากธนาคารกำหนด นอกจากนี้ ควรถ่ายภาพบ้านหรือทรัพย์สินที่ได้รับความเสียหายเก็บไว้เป็นหลักฐาน และติดตามประกาศจากธนาคารเกี่ยวกับวันเปิดรับสมัคร วงเงิน และคุณสมบัติของผู้กู้
Soft Loan 30,000 ล้านบาท ช่วยฟื้นฟูสภาพคล่อง
ในกลุ่มที่สอง ธนาคารออมสินจัดเตรียมวงเงิน Soft Loan รวม 30,000 ล้านบาท ในอัตราดอกเบี้ย 0.01% เพื่อส่งต่อให้ธนาคารพาณิชย์นำไปปล่อยกู้แก่ผู้ประสบภัย มาตรการนี้มีเป้าหมายช่วยให้ลูกค้าธนาคารพาณิชย์เข้าถึงเงินทุนในต้นทุนที่เหมาะสม โดยเฉพาะผู้ประกอบการรายย่อยและประชาชนที่ต้องใช้เงินฟื้นฟูทรัพย์สินหรือหมุนเวียนกิจการ
แม้ Soft Loan จะเป็นสินเชื่อดอกเบี้ยต่ำ แต่ผู้ขอสินเชื่อยังต้องผ่านการพิจารณาความสามารถในการชำระหนี้ตามหลักเกณฑ์ของธนาคาร ผู้กู้จึงควรวางแผนวงเงินให้สอดคล้องกับรายได้และภาระที่มีอยู่ ไม่ควรกู้เกินความจำเป็น ควรเปรียบเทียบอัตราดอกเบี้ย ระยะเวลาผ่อนชำระ ค่าธรรมเนียม และเงื่อนไขหลังหมดช่วงโปรโมชั่นก่อนตัดสินใจ
สิทธิประโยชน์ทางภาษีสำหรับบ้านและรถยนต์
มาตรการกลุ่มที่สามช่วยลดค่าใช้จ่ายผ่านระบบภาษี โดยผู้ที่ได้รับผลกระทบสามารถนำค่าใช้จ่ายในการซ่อมแซมบ้านมาหักลดหย่อนภาษีได้ตามจริง สูงสุดไม่เกิน 100,000 บาท ขณะที่ค่าซ่อมแซมรถยนต์สามารถนำมาหักลดหย่อนได้ตามจริง สูงสุดไม่เกิน 30,000 บาท การใช้สิทธิ์ควรมีใบเสร็จรับเงิน ใบกำกับภาษี หรือเอกสารหลักฐานการซ่อมที่ระบุรายละเอียดชัดเจน เพื่อใช้ประกอบการยื่นภาษี
นอกจากนี้ ยังมีการขยายระยะเวลาการยื่นแบบและชำระภาษีบางประเภทออกไปจนถึงวันที่ 31 ธันวาคม 2569 ครอบคลุมภาษีเงินได้บุคคลธรรมดา ภาษีเงินได้นิติบุคคล ภาษีหัก ณ ที่จ่าย และภาษีธุรกิจเฉพาะ การขยายเวลานี้ช่วยให้ผู้ประสบภัยมีเวลารวบรวมเอกสารและจัดการภาระทางภาษี โดยไม่ต้องเร่งดำเนินการในช่วงที่ยังอยู่ระหว่างการซ่อมแซมหรือฟื้นฟูธุรกิจ
- เก็บใบเสร็จและหลักฐานค่าใช้จ่ายในการซ่อมทุกครั้ง
- ถ่ายภาพความเสียหายก่อนและหลังการซ่อมแซม
- ตรวจสอบกำหนดเวลายื่นภาษีและเงื่อนไขจากกรมสรรพากร
- สอบถามผู้ให้บริการซ่อมว่ามีเอกสารภาษีที่ใช้ประกอบการลดหย่อนได้หรือไม่
ประกันภัยพิบัติแห่งชาติเป็นกลไกช่วยเหลือเพิ่มเติม
กระทรวงการคลังยังย้ำถึงกรมธรรม์ประกันภัยพิบัติแห่งชาติ ซึ่งมีผลบังคับใช้ตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป กรมธรรม์นี้รองรับความเสียหายจากภัยพิบัติ 3 ประเภท ได้แก่ น้ำท่วม แผ่นดินไหว และลมพายุ โดยมีวงเงินจ่ายชดเชยสูงสุดต่อรายไม่เกิน 100,000 บาท กลไกดังกล่าวจะช่วยเสริมมาตรการทางการเงินและภาษี ทำให้ประชาชนมีช่องทางรองรับความเสียหายเพิ่มเติม
อย่างไรก็ตาม ผู้เอาประกันควรอ่านรายละเอียดความคุ้มครอง ระยะเวลารอคอย ข้อยกเว้น และขั้นตอนการเรียกร้องค่าสินไหมให้เข้าใจก่อนเกิดเหตุ หากเกิดความเสียหาย ควรแจ้งบริษัทประกันภัยโดยเร็ว พร้อมจัดเตรียมภาพถ่าย เอกสารยืนยันตัวตน และหลักฐานทรัพย์สินหรือค่าใช้จ่ายที่เกี่ยวข้อง
โดยสรุป แพ็กเกจเยียวยาและฟื้นฟูน้ำท่วม ช่วยดูแลผู้ประสบภัยหลายด้าน ตั้งแต่การพักหนี้ สินเชื่อซ่อมบ้านดอกเบี้ย 0% ไปจนถึงการลดหย่อนภาษีและประกันภัยพิบัติ ผู้ได้รับผลกระทบควรติดตามประกาศอย่างเป็นทางการและติดต่อหน่วยงานที่เกี่ยวข้องโดยตรง เพื่อใช้สิทธิ์ให้ครบถ้วนและวางแผนฟื้นฟูครอบครัวหรือธุรกิจได้อย่างมั่นคง
ที่มา – ครม.ไฟเขียวแพ็กเกจเยียวยา-ฟื้นฟูน้ำท่วม พักหนี้-ดอกเบี้ย 0% ค่าซ่อมบ้านหักภาษีสูงสุด 1 แสนบาท