Bangkok Blueprint สกัดสแกมเมอร์ข้ามชาติ
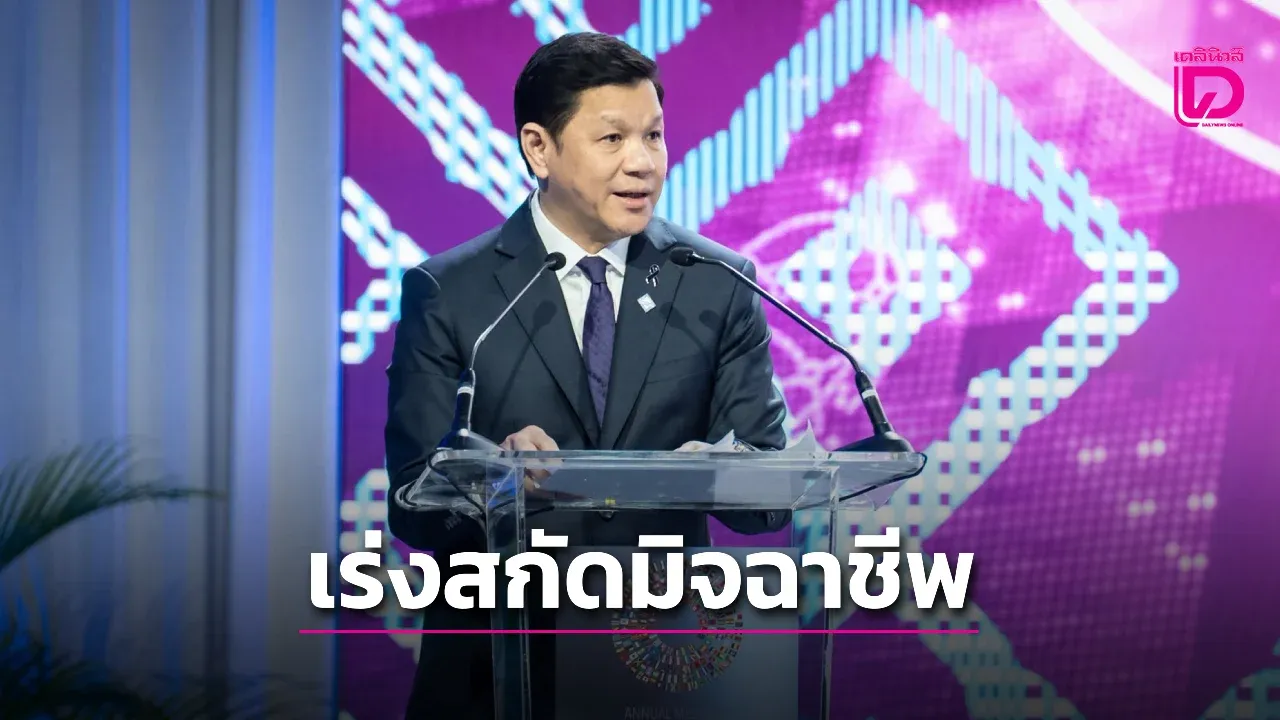
ปัญหาสแกมเมอร์และการฉ้อโกงทางการเงินไม่ได้จำกัดอยู่แค่ในประเทศใดประเทศหนึ่งอีกต่อไป เพราะมิจฉาชีพสามารถใช้เทคโนโลยีดิจิทัล โอนเงินผ่านหลายบัญชี และเคลื่อนย้ายทรัพย์สินข้ามพรมแดนได้อย่างรวดเร็ว ด้วยเหตุนี้ ธนาคารแห่งประเทศไทย หรือ ธปท. จึงร่วมมือกับธนาคารโลกและกองทุนการเงินระหว่างประเทศ เปิดตัวกรอบแนวทาง Bangkok Blueprint สกัดสแกมเมอร์ข้ามชาติ เพื่อให้ประเทศต่าง ๆ นำไปปรับใช้ในการป้องกันและรับมือภัยทุจริตทางการเงินได้อย่างเป็นระบบ
กรอบแนวทางดังกล่าวถูกนำเสนอในงาน IMF-World Bank Group Annual Meetings 2026 ภายใต้หัวข้อ Bangkok Blueprint for Fraud-Resilient Financial Services โดยมีเป้าหมายสำคัญคือการสร้างระบบบริการทางการเงินที่มีความยืดหยุ่น ปลอดภัย และสามารถฟื้นตัวได้เมื่อเกิดเหตุผิดปกติ ไม่ว่าจะเป็นการหลอกให้โอนเงิน การโจมตีทางไซเบอร์ การใช้บัญชีม้า หรือการนำเทคโนโลยีใหม่ไปใช้ในทางที่ผิด
Bangkok Blueprint สกัดสแกมเมอร์ข้ามชาติ คืออะไร
Bangkok Blueprint สกัดสแกมเมอร์ข้ามชาติ คือกรอบอ้างอิงสำหรับหน่วยงานกำกับดูแล สถาบันการเงิน ผู้ให้บริการเทคโนโลยี และหน่วยงานบังคับใช้กฎหมาย เพื่อร่วมกันยกระดับความปลอดภัยของระบบการเงิน จุดเด่นของแนวทางนี้คือประเทศต่าง ๆ ไม่จำเป็นต้องเริ่มต้นจากศูนย์ แต่สามารถนำหลักการ ประสบการณ์ และเครื่องมือที่มีอยู่ไปปรับให้เหมาะกับบริบทของตนเอง
ความจำเป็นของความร่วมมือระดับนานาชาติเห็นได้จากมูลค่าความเสียหายจากการฉ้อโกงทั่วโลก ซึ่งในปี 2568 มีมากกว่า 440,000 ล้านดอลลาร์สหรัฐ ขณะที่คดีฉ้อโกงผ่านช่องทางไซเบอร์เพิ่มขึ้นเกือบ 3 เท่าในช่วง 10 ปีที่ผ่านมา สำหรับภูมิภาคเอเชียมีสัดส่วนความเสียหายจากการฉ้อโกงทั่วโลกสูงถึง 67% ในปี 2567 ตัวเลขเหล่านี้สะท้อนว่าการแก้ปัญหาโดยประเทศใดประเทศหนึ่งเพียงลำพังอาจไม่เพียงพอ
5 เสาหลักของ Bangkok Blueprint สกัดสแกมเมอร์ข้ามชาติ
กรอบ Bangkok Blueprint กำหนดข้อพิจารณาสำคัญ 12 ประการ ภายใต้ 5 เสาหลักที่ต้องดำเนินการควบคู่กัน เพื่อให้การป้องกันภัยทางการเงินครอบคลุมตั้งแต่ต้นทางจนถึงการช่วยเหลือผู้เสียหาย โดยมีรายละเอียดดังนี้
- เสาหลักที่ 1 ด้านกฎหมาย: ยกระดับกฎหมายและกำหนดอำนาจหน้าที่ของหน่วยงานที่เกี่ยวข้องให้ชัดเจน รวมถึงให้อำนาจเพียงพอในการป้องกัน ตรวจสอบ และจัดการกับการฉ้อโกงทางการเงิน
- เสาหลักที่ 2 ด้านการจัดการตลอดวงจร: ออกแบบผลิตภัณฑ์ทางการเงินให้ปลอดภัย ใช้มาตรการป้องกันที่ปรับเปลี่ยนตามสถานการณ์ ตรวจจับธุรกรรมผิดปกติ และเร่งช่วยเหลือผู้เสียหายให้มีโอกาสกู้คืนเงินได้มากขึ้น
- เสาหลักที่ 3 ด้านการบริหารความเสี่ยง: เชื่อมโยงกรอบบริหารความเสี่ยง เครื่องมือกำกับดูแล และกระบวนการบังคับใช้กฎหมาย เพื่อให้หน่วยงานสามารถทำงานร่วมกันได้รวดเร็วและมีประสิทธิภาพ
- เสาหลักที่ 4 ด้านความร่วมมือ: แลกเปลี่ยนข้อมูลระหว่างหน่วยงานทั้งในประเทศและต่างประเทศอย่างทันท่วงที เพื่อติดตามเส้นทางเงินและสกัดการโอนทรัพย์สินที่เกี่ยวข้องกับอาชญากรรมข้ามพรมแดน
- เสาหลักที่ 5 ด้านผู้บริโภค: สร้างความรู้และความสามารถให้ประชาชนรับมือความเสี่ยงได้ดีขึ้น พร้อมทำให้ระบบการเงินสามารถดำเนินงานต่อและฟื้นตัวได้เมื่อเกิดเหตุการณ์ผิดปกติ
ทั้ง 5 เสาหลักจำเป็นต้องทำงานร่วมกันอย่างสมดุล เพราะการมีกฎหมายที่เข้มแข็งเพียงอย่างเดียวอาจไม่ช่วยลดความเสียหาย หากไม่มีระบบตรวจจับและการตอบสนองที่รวดเร็ว ขณะเดียวกันการควบคุมธุรกรรมอย่างเข้มงวดก็ต้องมาพร้อมการคุ้มครองผู้บริโภค เพื่อไม่ให้ผู้ใช้บริการที่สุจริตได้รับผลกระทบเกินความจำเป็น
มาตรการของไทยช่วยลดความเสียหายจากการโกง
ประเทศไทยเริ่มเห็นผลจากการยกระดับมาตรการป้องกันภัยทางการเงิน โดยความเสียหายจากการฉ้อโกงลดลงจากกว่า 43,000 ล้านบาทในปี 2567 เหลือประมาณ 32,000 ล้านบาทในปี 2568 และในช่วงครึ่งแรกของปี 2569 มีความเสียหายมากกว่า 9,000 ล้านบาท ตัวเลขดังกล่าวชี้ให้เห็นว่าการประสานงานระหว่างหน่วยงานและการวางระบบป้องกันตั้งแต่ต้นทางสามารถลดโอกาสที่เงินผิดกฎหมายจะถูกเคลื่อนย้ายต่อไปได้
ในช่วง 12 เดือนที่ผ่านมา ธปท. ได้ดำเนินมาตรการหลายด้าน เช่น ยกระดับหลักเกณฑ์การเปิดบัญชีเงินฝากเพื่อกวาดล้างบัญชีม้า กำหนดแนวทาง Know Your Merchant หรือ KYM สำหรับผู้ให้บริการชำระเงินและตัวแทน รวมถึงตรวจสอบการถอนเงินสดจำนวนตั้งแต่ 5 ล้านบาทขึ้นไป นอกจากนี้ยังร่วมมือกับสำนักงาน ก.ล.ต. เพื่อติดตามการนำเงินสดไปเปลี่ยนเป็นทองคำแท่ง เงินตราต่างประเทศ หรือสินทรัพย์ดิจิทัลอย่าง USDT
ผลจากมาตรการดังกล่าวทำให้ยอดการถอนเงินสดเกิน 5 ล้านบาทลดลงประมาณ 50% และยอดการถอนทองคำแท่งมูลค่าเกิน 2 ล้านบาทลดลงถึง 70% นี่เป็นตัวอย่างที่สะท้อนว่าหน่วยงานกำกับดูแลสามารถใช้กลไกของระบบการเงินสร้างคอขวด ทำให้มิจฉาชีพเคลื่อนย้ายหรือเปลี่ยนรูปเงินได้ยากขึ้น แม้หน่วยงานเหล่านั้นจะไม่มีอำนาจจับกุมหรือลงโทษผู้กระทำผิดโดยตรง
ทำไมการเชื่อมโยงข้อมูลจึงสำคัญ
หัวใจสำคัญของ Bangkok Blueprint สกัดสแกมเมอร์ข้ามชาติ คือการเชื่อมโยงข้อมูลระหว่างธนาคาร ผู้ให้บริการชำระเงิน หน่วยงานกำกับดูแล ตำรวจ และองค์กรระหว่างประเทศ หากแต่ละหน่วยงานเห็นข้อมูลเพียงบางส่วน มิจฉาชีพจะสามารถใช้ช่องว่างระหว่างระบบเพื่อย้ายเงินหรือเปิดบัญชีใหม่ได้ แต่เมื่อข้อมูลถูกนำมาวิเคราะห์ร่วมกัน หน่วยงานจะมองเห็นรูปแบบธุรกรรมที่ผิดปกติและตอบสนองได้เร็วขึ้น
อย่างไรก็ตาม การแลกเปลี่ยนข้อมูลต้องคำนึงถึงความเป็นส่วนตัว ความปลอดภัยทางไซเบอร์ และสิทธิของผู้บริโภคด้วย ระบบที่ดีควรมีการกำหนดวัตถุประสงค์ในการใช้ข้อมูลอย่างชัดเจน จำกัดการเข้าถึงเฉพาะผู้มีหน้าที่เกี่ยวข้อง และตรวจสอบการใช้งานได้ เพื่อสร้างความเชื่อมั่นว่าข้อมูลของประชาชนจะไม่ถูกนำไปใช้เกินขอบเขต
อีกประเด็นที่ต้องจับตาคือการนำปัญญาประดิษฐ์และเทคโนโลยีเกิดใหม่มาใช้ในบริการทางการเงิน เทคโนโลยีเหล่านี้ช่วยตรวจจับธุรกรรมต้องสงสัยได้แม่นยำขึ้น แต่ในทางกลับกัน มิจฉาชีพก็อาจใช้ AI สร้างข้อความปลอม เสียงปลอม หรือภาพปลอมเพื่อหลอกลวงประชาชน ดังนั้นหน่วยงานที่เกี่ยวข้องต้องพัฒนากฎเกณฑ์ให้ทันต่อการเปลี่ยนแปลง พร้อมส่งเสริมการใช้งานเทคโนโลยีอย่างรับผิดชอบ
สำหรับประชาชน การป้องกันตัวเองยังเป็นเรื่องสำคัญ ควรตรวจสอบชื่อบัญชีและรายละเอียดก่อนโอนเงิน ไม่กดลิงก์จากแหล่งที่ไม่รู้จัก ไม่เปิดเผยรหัสผ่านหรือรหัสใช้ครั้งเดียว และรีบติดต่อธนาคารทันทีเมื่อพบธุรกรรมผิดปกติ ขณะเดียวกันภาคการเงินควรสื่อสารคำเตือนให้เข้าใจง่ายและช่วยเหลือลูกค้าอย่างรวดเร็วเมื่อเกิดเหตุ
ในมุมมองของผู้เขียน Bangkok Blueprint สกัดสแกมเมอร์ข้ามชาติ ไม่ใช่เพียงเอกสารเชิงนโยบาย แต่เป็นจุดเริ่มต้นของการเปลี่ยนวิธีรับมืออาชญากรรมทางการเงินจากการแก้ปัญหาเป็นรายเหตุการณ์ ไปสู่การสร้างระบบป้องกันที่ทุกฝ่ายมีส่วนร่วม หากไทยเดินหน้าสร้างฐานข้อมูลที่ปลอดภัย เชื่อมโยงหน่วยงานอย่างมีความรับผิดชอบ และให้ความสำคัญกับผู้เสียหายอย่างจริงจัง ระบบการเงินก็จะมีภูมิคุ้มกันที่แข็งแรงขึ้น ขอให้ทุกฝ่ายร่วมกันตรวจสอบก่อนโอนและแจ้งเหตุโดยเร็ว เพื่อช่วยลดพื้นที่ทำงานของมิจฉาชีพในสังคมดิจิทัล
ที่มา – ผู้ว่าแบงก์ชาติ ดัน Bangkok Blueprint เชื่อมข้อมูลสกัดสแกมเมอร์ข้ามชาติ